2026.10.12
保険代理店の集客方法10選!相談予約を増やすコツと注意点
「既存のお客様からの紹介が減り、新しい相談がなかなか入らない」
「Webで集客を始めたいが、保険業法や保険会社の規程に触れないか気になる」
目次
こんなお悩みはありませんか。
紹介のお礼や比較表の載せ方をどこまでやってよいのか分からず、新しい施策に手をつけられないままの方も多いですよね。
この記事では、保険代理店が使える10の集客施策と、紹介のお礼や見込み客の紹介料、比較表示で確かめたい募集ルールを、わかりやすく解説します。
自社に合う集客方法の選び方から整理したい場合は、malnaのマーケティング支援でご相談いただけます。
保険代理店に集客の仕組みが必要な理由
保険代理店の集客とは、保険の相談相手を探している人に自社を見つけてもらい、相談の予約につなげる取り組みです。
紹介と訪問に頼る代理店ほど、紹介が減った時期に新しい相談が止まり、契約数がそのまま落ち込みます。
生命保険文化センターの全国実態調査では、保険代理店は加入の窓口として、生命保険会社の営業職員に次ぐ位置にあります。
調査の対象は世帯員2人以上の一般世帯で、表の数字は、2019年以降にかんぽ生命を除く民間の生命保険に加入した世帯の回答です。
加入チャネル、情報入手経路、比較の経験は別々の質問で、情報入手経路は複数回答のため、数字を足し合わせることはできません。
| 項目 | 2024年度調査 | 2021年度調査 |
|---|---|---|
| 加入チャネルが保険代理店の窓口や営業職員 | 15.7% | 15.3% |
| 加入チャネルが生命保険会社の営業職員 | 56.7% | 55.9% |
| 加入時の情報入手経路が保険代理店 | 12.9% | 13.9% |
| 加入時の情報入手経路が友人・知人 | 12.6% | 12.7% |
| 加入時に特に比較はしなかった | 69.7% | 67.7% |
加入チャネルが保険代理店だった割合は、世帯主が35〜39歳の層で高くなっています。
加入時の情報の入手先では、保険代理店と同じくらいの割合で、友人・知人が挙がりました。
家族や知人の話を聞いて相談先を決める人が一定数いるため、紹介による集客は今も外せない経路です。
一方で、加入した世帯の約7割は、ほかの保険会社の商品と特に比較をしなかったと回答しています。
比べずに加入する人が多いことから、相談先の候補に入れてもらえるかどうかが、新規の契約数に表れやすいと考えられます。
相談先の候補は、保険会社の営業職員や銀行の窓口、ほかの保険代理店にもあります。
金融庁が2025年3月に示した改正法案の説明資料には、当時の数として損害保険代理店15万店という記載があります。
地域の中にも相談先の候補が多くあるため、相談者が比べる前に、自社の名前と相談の内容を知ってもらう必要があります。
検索、地図、広告、紹介、相談会と、相談者が保険代理店を見つける経路を複数持つことが、集客の目的になります。
参考:2024(令和6)年度 生命保険に関する全国実態調査|生命保険文化センター
施策を始める前に決める3つの項目
施策を始める前に決めるのは、狙う顧客層、取扱商品の示し方、所属保険会社の広告ルールの3つです。
どの集客方法でも、ページやチラシに書く内容は、次の3つで決まります。
- 集客のターゲットにする顧客層と、相談のテーマを決める
- 取扱商品の範囲と、乗合か専属かを相談者に伝える方法を決める
- 所属保険会社の広告ルールを、施策を始める前に確かめる
3つを決めないまま施策を始めると、ページごとに書く内容が変わり、広告の審査のやり直しも増えます。
集客のターゲットにする顧客層
ターゲットにする顧客層は、年代と家族の状況、相談のきっかけを組み合わせて決めます。
例えば、出産を控えた夫婦の医療保険の見直し、住宅購入にあわせた保障の見直し、法人の役員の退職金の準備などです。
相談のきっかけを1つ決めると、ホームページの記事のテーマ、広告で使う検索語、セミナーの題目が同じ方向にそろいます。
生命保険文化センターの調査では、加入チャネルとして保険代理店を使った割合は、世帯主が35〜39歳の層で22.1%でした。
若い子育て世帯を狙う場合は、来店予約やオンライン面談の申し込みを、スマートフォンから操作しやすくします。
損害保険を中心に扱う場合は、自動車の購入、事業の開始、店舗の開業など、契約が生じる場面を相談のきっかけにします。
狙う顧客層は1つに限る必要はありませんが、ページと広告は顧客層ごとに分けて作ります。
参考:2024(令和6)年度 生命保険に関する全国実態調査|生命保険文化センター
取扱商品の範囲の示し方
取扱商品の範囲は、相談者が来店や面談の前に知りたい情報で、ホームページの目立つ場所に載せます。
複数の保険会社の商品を扱う乗合代理店か、1社の商品を扱う専属代理店かで、相談者に伝える内容が変わります。
ホームページには、取り扱う保険会社の名称、生命保険と損害保険の区分、相談できる保険の種類を載せます。
乗合代理店は、複数の商品から比べて提案できることを、相談者が選ぶ理由として示せます。
専属代理店は、1社の商品に詳しい相談員が、契約後の手続きまで同じ窓口で受けることを示せます。
ただし、乗合代理店が商品を比べて勧める場合は、勧める理由を相談者に分かりやすく説明することが求められます。
ホームページで「中立」や「比較」を打ち出す場合は、商品を勧める基準も同じページで説明できるようにします。
参考:保険会社向けの総合的な監督指針(II.保険監督上の評価項目 II-4 業務の適切性)|金融庁
所属保険会社の広告ルール
所属保険会社の広告ルールは、どの施策を選ぶ場合でも最初に確かめる項目です。
LINEヤフーのコラムは、保険代理店は広告について保険会社の審査・承認を得る契約を結んでいる場合が少なくないと説明しています。
ホームページの文章、広告文、チラシ、SNSの投稿のうち、どれが審査の対象になるかは、保険会社ごとに違います。
審査の対象、申請の方法、承認までの日数を、施策ごとに確かめてから予定を立てます。
承認に日数がかかる場合は、広告の配信日やセミナーの告知日から逆算して申請します。
乗合代理店では、取り扱う保険会社ごとにルールが違うため、保険会社ごとの審査の窓口と日数を1枚の表に記録しておくと、施策ごとに確かめ直す手間が減ります。
参考:Web広告で保険代理店の集客を成功させるには? 手法やポイントを紹介|LINEヤフー for Business
Webで相談予約を集めるオンライン集客6つ
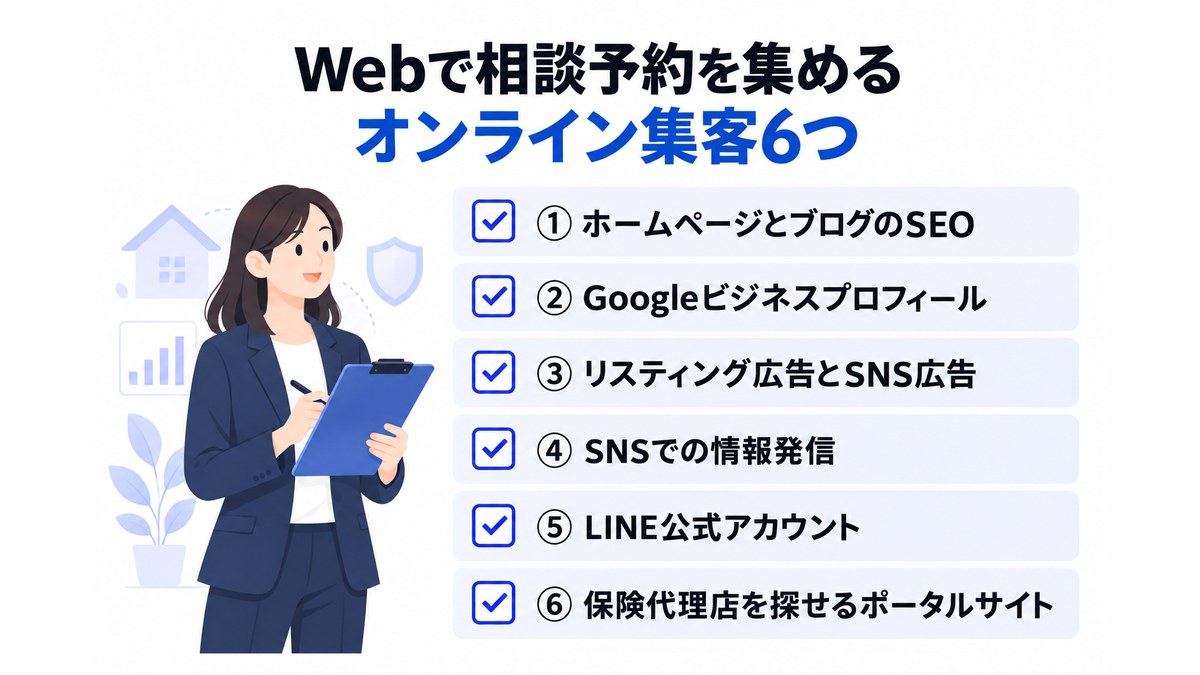
オンラインの集客方法は6つあり、相談者が保険代理店を探す場所ごとに分けられます。
- ホームページとブログのSEOで、検索した人に見つけてもらう
- Googleビジネスプロフィールで、地図で店舗を探す人に見つけてもらう
- リスティング広告とSNS広告で、短い期間で相談予約を集める
- SNSでの情報発信で、スタッフの人柄と相談の様子を伝える
- LINE公式アカウントで、予約の受付と継続の連絡を行う
- 保険代理店を探せるポータルサイトで、比較中の人に見てもらう
6つの方法は、費用のかかり方と、相談者が見る場所が違います。
| 方法 | 費用のかかり方 | 相談者が見る場所 |
|---|---|---|
| ホームページとブログのSEO | 制作費、記事を書く手間 | 検索結果、自社サイト |
| Googleビジネスプロフィール | 掲載料なし | 地図検索 |
| リスティング広告とSNS広告 | 広告費 | 検索結果の広告枠、SNS |
| SNSでの情報発信 | 投稿の手間 | Instagram、YouTubeなど |
| LINE公式アカウント | 配信数に応じた月額の料金 | LINEのトーク画面 |
| ポータルサイト | 掲載料、成果ごとの料金 | 比較サイト |
掲載料や広告費をかけずに始めやすいのは、Googleビジネスプロフィールと、自社で書くブログです。
どちらも、登録や記事を書く手間はかかります。
関連記事:Web集客の方法14選!費用や特徴を比較して自社に合う施策を選ぶ
ホームページとブログのSEO
ホームページは、検索で見つけた相談者が、取扱商品、相談の流れ、スタッフを確かめる場所です。
SEOとは、検索結果で自社のページを見つけてもらいやすくする取り組みを指します。
ホームページに最初に載せる項目は、次の5つです。
- 会社名、店舗の所在地、営業時間
- 取り扱う保険会社と、相談できる保険の種類
- 相談員の紹介と、相談の流れ
- 相談料がかかるかどうかと、1回の相談の時間
- 来店とオンライン面談の予約フォーム
項目がそろったら、相談者が知りたいテーマごとにブログの記事を増やします。
ブログには、相談者が検索窓に入れる言葉を題材にした記事を載せます。
| 相談者が検索する言葉の例 | 記事の題材 | 記事の最後に置く予約ページ |
|---|---|---|
| 学資保険 いつから | 子どもの年齢と教育資金の準備の時期 | 教育資金の相談 |
| 医療保険 見直し 時期 | 結婚、出産、転職のときに見直す項目 | 保険の見直し相談 |
| 地域名 保険相談 | 店舗の場所、相談の流れ、相談員の紹介 | 来店予約 |
| 法人保険 役員 退職金 | 役員の退職金を準備する方法の種類 | 法人向けの相談 |
記事の最後には、記事のテーマに合う相談の予約ページへのリンクを置きます。
記事を公開してから検索順位が付くまでには時間がかかるため、広告や紹介と並行して続けます。
保険商品の内容を説明する記事は、所属保険会社の審査の対象になる場合があります。
商品名を出さずに、保障の考え方や公的保険制度を説明する記事から始めると、審査に出す記事の数を減らせます。
Googleビジネスプロフィール
Googleビジネスプロフィールは、地図で近くの保険相談の窓口を探す人に、所在地、営業時間、口コミを見せる場所です。
地図検索で見つけてもらいやすくする取り組みは、MEOと呼ばれます。
Googleのガイドラインでは、ビジネス名に、看板やビジネスレターなどで一貫して使っている実際の名称を使います。
キャッチコピーのような宣伝の言葉をビジネス名に加えることは認められておらず、プロフィールの停止につながる場合があります。
店舗の住所かサービス提供地域を正確に入れ、カテゴリは中心の事業に当てはまるものを少なく選びます。
口コミについて、Googleのポリシーは、割引や無料のサービスと引き換えに投稿を頼むことを禁止しています。
良い口コミだけを選んで頼むことや、否定的な口コミの投稿を妨げることも禁止です。
口コミは、相談を終えたすべての人に同じ文面で投稿先を伝え、内容と評価は相談者に任せます。
参考:Google に掲載するビジネス情報のガイドライン|Google ビジネス プロフィール ヘルプ
参考:禁止または制限されているコンテンツ|Google ビジネス プロフィール ヘルプ
リスティング広告とSNS広告
リスティング広告とSNS広告は、配信を始めた日から広告を表示でき、短い期間で相談予約を集めやすい方法です。
予約につなげるには、広告文、移動先のページ、予約フォームの3つが同じ相談のテーマでそろっている必要があります。
リスティング広告は検索結果の広告枠に、SNS広告はInstagramやFacebookなどの画面に表示されます。
SNS広告は、年齢や地域などで配信先を指定できるため、子育て世帯や開業予定者など、狙う顧客層に届けやすくなります。
広告費がかかるため、1件の相談予約にかけられる上限を、相談から成約までの割合と1件あたりの手数料収入から先に決めます。
広告文と移動先のページには、所属保険会社の審査を通した表現を使います。
「保険料が一番安くなる」「必ず得をする」のような言葉は、根拠と条件を示せない限り使いません。
価格が実際より著しく有利だと一般消費者に誤認させる表示は、景品表示法の有利誤認に当たるおそれがあります。
内容が実際より著しく優れていると誤認させる表示は、優良誤認に当たるおそれがあります。
保険料が安いと他社と比べて示す表示は、保険業法の比較表示のルールにも関わります。
検索語は、「保険相談 地域名」のように相談先を探している言葉から始め、商品名だけの言葉は相談予約の数を見てから足します。
参考:有利誤認とは|消費者庁
参考:優良誤認とは|消費者庁
SNSでの情報発信
SNSでの情報発信は、相談の前に、スタッフの人柄や店舗の雰囲気を知ってもらう方法です。
保険の相談では家計や家族の事情を話すため、どのような人が相談に乗るのかを先に知りたい相談者がいます。
投稿の題材は、相談の流れ、店舗の様子、公的保険制度の解説、スタッフの紹介などです。
SNSの投稿が、すぐに契約につながるとは限りません。
プロフィール欄に予約ページへのリンクを置き、投稿を見た人がすぐに相談を申し込めるようにします。
商品の保障内容や保険料に触れる投稿は、ホームページの記事と同じく、所属保険会社の審査の対象になるかを先に確かめます。
相談者の写真や相談の内容を載せる場合は、掲載前に本人の了承を書面かメッセージで残します。
LINE公式アカウント
LINE公式アカウントは、相談の予約受付と、相談後の連絡を1つの画面で行う方法です。
来店の予約、日程の変更、面談前の質問の受付を、相談者がふだん使うLINEで受けられます。
友だち登録をしてもらうと、更新の時期や制度の改正にあわせて、既存の契約者に連絡を送れます。
配信が多すぎると、友だち登録を外される原因になります。
配信は、相談者が知りたい時期の情報に限り、月ごとの回数を決めて送ります。
相談者の回答に合わせて配信を出し分けたい場合は、LINE公式アカウントと連携するLステップの機能も参考にしてください。
面談の前に、持ってきてほしい保険証券や、相談したい内容をLINEで聞いておくと、当日の面談の時間を短くできます。
保険代理店を探せるポータルサイト
保険のポータルサイトは、相談先を比べている人に、自社の店舗や相談員を見てもらう場所です。
掲載料がかかるサイトと、相談の申し込みや面談の成立ごとに料金がかかるサイトがあります。
掲載を決める前に、料金を払っても1件あたりの手数料収入が残るかを計算します。
ポータルサイトに載せる取扱商品、店舗の情報、相談の流れは、自社のホームページと同じ内容にします。
見込み客の情報を受け取って料金を払う形のサービスでは、紹介元が商品の推奨や説明をしていないかと、料金の水準を、契約の前に確かめます。
ポータルサイトから来た相談は、自社サイトや地図からの相談と分けて数えます。
保険代理店のオフライン集客4つ
オフラインの集客方法は4つあり、既存の契約者と地域の人に、直接会う場面や紙で接点を作ります。
- 既存顧客からの紹介で、信頼している人の勧めから相談を受ける
- 保険代理店のセミナーと無料相談会で、一度に多くの人と話す
- チラシと新聞広告で、地域の人に店舗の名前を知ってもらう
- ダイレクトメールで、既存の契約者に見直しの時期を知らせる
オンラインの6つと合わせて、方法は合計10になります。
既存顧客からの紹介
既存顧客からの紹介は、相談者が、信頼している家族や知人の勧めで保険代理店に連絡する方法です。
生命保険文化センターの調査では、加入時の情報入手経路として、友人・知人が12.6%、家族・親類が11.5%挙がっています。
紹介を増やすには、既存の契約者と、更新や保険金の請求のたびに連絡を取ることが前提になります。
契約後の手続きを丁寧に支えた相手から、家族や同僚の相談を紹介される流れを作ります。
紹介を頼むときは、紹介された人に渡す店舗の案内や名刺を、契約者に預けます。
紹介してくれた契約者へのお礼は、品物や金額によっては、保険業法の禁止行為に当たるおそれがあります。
お礼の品物と金額は、所属保険会社の基準を確かめてから決め、契約者ごとに扱いを変えません。
参考:2024(令和6)年度 生命保険に関する全国実態調査|生命保険文化センター
保険代理店のセミナーと無料相談会
セミナーと無料相談会は、一度に多くの人に、保険代理店の相談員の説明を聞いてもらう方法です。
題材は、教育資金、老後の資金、相続、公的保険制度など、商品名を出さずに話せるテーマにします。
金融庁の監督指針は、金融商品の説明会で、保険の一般的な仕組みや活用法を説明する行為を例に挙げています。
挙げられているのは、基本的に、保険募集にも募集関連行為にも当たらないと考えられる行為の例です。
特定の商品を勧めて申し込みを受ける場面は保険募集に当たるため、登録した募集人が、相談者の意向を聞き取ったうえで説明します。
告知は、ホームページ、LINE公式アカウント、チラシ、既存の契約者へのダイレクトメールで行います。
参加者には、会の終わりに個別相談の予約を受け付け、予約した人の数を会ごとに記録します。
オンラインで開く場合は、録画の扱いと、質問の受け付け方を、告知の段階で参加者に伝えます。
参考:保険会社向けの総合的な監督指針(II.保険監督上の評価項目 II-4 業務の適切性)|金融庁
関連記事:ウェビナーでリードを獲得する方法!企画から商談化までの流れ
チラシと新聞広告
チラシと新聞広告は、店舗の近くに住む人に、保険代理店の名前と相談の受付方法を知ってもらう方法です。
新聞の折込やポスティングは、インターネットで情報を探す機会が少ない層にも届きます。
チラシには、店舗の所在地、相談の予約方法、取り扱う保険会社、相談できる保険の種類を載せます。
反響を数えるため、チラシ専用の電話番号やQRコードを使い、ほかの経路からの相談と分けて記録します。
チラシに載せる商品の情報や保険料の例は、所属保険会社の審査の対象です。
配布する範囲は、店舗に来てもらえる距離と、相談会を開く会場の近くに合わせます。
ダイレクトメール
ダイレクトメールは、既存の契約者に、見直しの時期や新しい相談のテーマを知らせる方法です。
更新の時期、子どもの進学、退職など、契約者の生活の変化にあわせて送ると、相談の予約につながりやすくなります。
送る相手と時期は、契約の記録から選びます。
顧客の情報を使って送る場合は、個人情報の利用目的の範囲に入っているかを、自社の規程で確かめます。
返信用のはがきや予約ページのQRコードを付け、ダイレクトメールから来た相談を数えられるようにします。
保険代理店が守る募集ルール
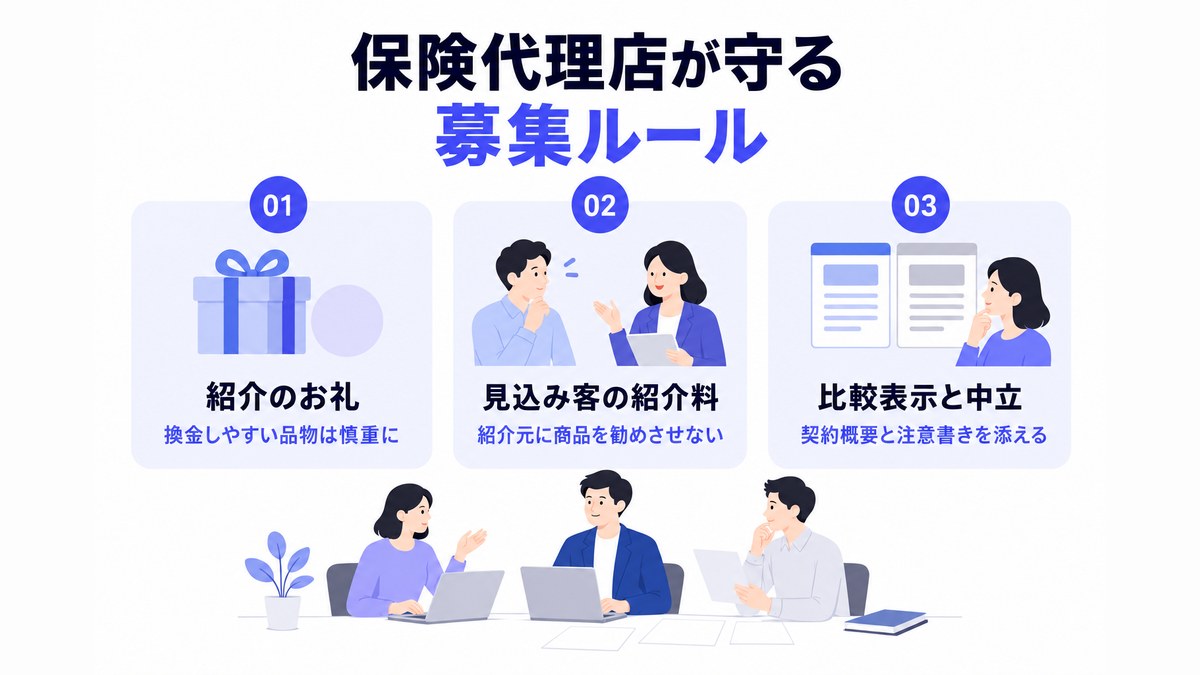
保険代理店の集客では、紹介のお礼、見込み客の紹介料、比較表示の3つの場面で、保険業法の募集ルールに触れないかを確かめます。
- 紹介のお礼と特別利益の提供で、契約者に渡す品物の決め方を確かめる
- 見込み客の紹介を受けるときの報酬で、紹介元に払う料金の決め方を確かめる
- 比較表示と中立の表し方で、比較表や広告の書き方を確かめる
保険業法は保険募集に関する禁止行為を規定し、金融庁の監督指針は、禁止行為に当たるかを判断するときの着眼点を示しています。
個別の施策が禁止行為に当たるかどうかは、所属保険会社と、保険業法に詳しい専門家に確かめてから決めます。
参考:保険会社向けの総合的な監督指針(II.保険監督上の評価項目 II-4 業務の適切性)|金融庁
紹介のお礼と特別利益の提供
紹介のお礼で確かめるのは、契約者に渡す品物や金額が、保険料の割引や特別の利益の提供に当たらないかです。
保険業法第300条第1項第5号は、保険契約の締結や保険募集に関して、特別の利益の提供を約束したり提供したりすることを禁止しています。
対象となる相手は、保険契約者や被保険者と、これらの者と内閣府令で定める密接な関係を有する者です。
禁止される提供には、保険料の割引や割戻しも含まれます。
金融庁の監督指針は、サービスや物品の提供が特別の利益に当たらないかを、次の3つの点から見るよう示しています。
- 経済的な価値と内容が、社会通念で相当といえる範囲を超えていないか
- 換金しやすさと使い道の範囲から、実質的に保険料の割引や割戻しになっていないか
- 契約者の間の公平を、著しく損なっていないか
商品券や現金のように換金しやすい品物を、契約者への紹介のお礼として渡す場合は、特に慎重に確かめます。
現行の監督指針は、契約者や被保険者と、内閣府令で定める密接な関係を持つ者も、確かめる相手に含めています。
金融庁の改正法案の説明資料では、密接な関係を持つ者として、契約者のグループ会社などを内閣府令で定める予定と説明していました。
紹介者がすべて密接な関係を持つ者に当たるわけではないため、紹介者が契約者かどうか、何に対するお礼かを分けて確かめます。
紹介のお礼の品物と金額は、所属保険会社の基準を確かめたうえで社内の規程に書き、全員で同じ扱いにします。
参考:保険会社向けの総合的な監督指針(II.保険監督上の評価項目 II-4 業務の適切性)|金融庁
見込み客の紹介を受けるときの報酬
見込み客の紹介を受けるときに確かめるのは、紹介元が保険の勧誘や商品の説明をしていないかと、払う報酬の水準です。
金融庁の監督指針は、商品の推奨や説明をせず、見込み客の情報を保険代理店に伝えるだけの行為を、募集関連行為の例に挙げています。
一方で、特定の保険会社の商品だけを積極的に紹介して報酬を得る行為は、保険募集に当たり得ると示しています。
比較サイトを運営する者が、報酬を得て具体的な商品を勧めたり説明したりする行為も、同じく保険募集に当たり得ます。
監督指針は、高額な紹介料や成果に応じた報酬を払うと、紹介元が商品を勧める可能性が高まる点にも触れています。
見込み客の紹介サービスや紹介元と契約する前に、次の点を確かめます。
- 紹介元が、保険商品の推奨や説明をしていないか
- 紹介の料金が、紹介元に商品を勧めさせる水準になっていないか
- 見込み客から、個人情報を保険代理店に渡す同意を取っているか
保険代理店が保険募集の業務そのものを外部に再委託することは、原則として認められていない点も、契約の前に押さえます。
参考:保険会社向けの総合的な監督指針(II.保険監督上の評価項目 II-4 業務の適切性)|金融庁
比較表示と中立の表し方
比較表示で確かめるのは、比較表や広告が、保険契約の内容を正しく判断するのに必要な情報を示しているかです。
金融庁の監督指針は、インターネット等による広告も、保険契約に関する表示に含めています。
監督指針が、比較表示で保険業法に触れる例として挙げているのは、次の4つです。
| 監督指針が挙げる例 | 集客での書き方の例 |
|---|---|
| 客観的事実に基づかない事項や数値を表示する | 根拠のない「保険料が一番安い」を書かない |
| 契約内容の一部だけを示す | 保険料だけを比べ、保障の範囲を書かない形にしない |
| 長所だけをことさらに強調する | 保障の手厚さと保険料の高さを併せて書く |
| 同等でない保険種類を同等のように比べる | 掛け捨ての保険と貯蓄型の保険を同列に比べない |
比較表を載せる場合は、比べた商品の契約概要を入手できるようにし、比較表は参考情報であるという注意書きを添えます。
保険料を比べる場合は、年齢や性別などの前提条件で保険料が変わる点も、注意書きに入れます。
複数の保険会社の商品を扱う代理店が商品を勧める場合は、勧める理由を分かりやすく説明することが求められます。
広告で保険会社の間の公平・中立をうたう場合は、商品を勧める基準に、特定の保険会社との資本関係や手数料の水準を入れないよう留意する必要があります。
監督指針は、単に「公平・中立」と表示すると、保険会社と顧客の間で中立であると顧客が誤解するおそれがあるとも示しています。
「中立」と書く場合は、何と何の間で中立なのかと、保険会社の代理として契約を扱う立場を、同じページに書きます。
あわせて、商品を勧める基準を社内の規程に書き、相談の場で説明できる状態にします。
参考:保険会社向けの総合的な監督指針(II.保険監督上の評価項目 II-4 業務の適切性)|金融庁
集客を成功させるポイント
保険代理店の集客を成功させるポイントは、相談前の情報、既存顧客の記録、経路別の数字の3つです。
- 相談前の不安を減らす情報を、予約ページの近くに載せる
- 既存顧客との接点を記録し、紹介と見直しの相談につなげる
- 経路別の集客数と成約数を数え、施策を見直す
施策を始めても続かない、ページを作っても予約ボタンがない、狙う顧客層が曖昧なまま広告を出す、という失敗を防ぐための項目です。
相談前の不安を減らす情報
相談前の不安を減らす情報とは、相談者が予約を申し込む前に知りたい、費用、勧誘、時間についての情報です。
予約ページの近くには、相談料がかかるかどうかと、かかる場合の金額をはっきり書きます。
あわせて、1回の相談にかかる時間、持ってきてほしい書類、相談の後に契約を急がせない方針を書きます。
相談員の顔写真、経歴、取得している資格を載せると、相談者が担当者を選ぶときの手がかりになります。
予約フォームの入力項目は、名前、連絡先、希望日時、相談のテーマに限り、入力の手間を減らします。
来店かオンラインかを予約フォームで選べるようにすると、遠方の人や小さな子どもがいる人も申し込めます。
既存顧客との接点の記録
既存顧客との接点の記録は、紹介と見直しの相談を増やすための基礎になります。
契約者ごとに、契約の内容、更新の時期、家族の状況、最後に連絡した日を記録します。
記録をもとに、更新の前、家族の状況が変わる時期、保険金の請求の後に連絡します。
記録は、顧客管理のツールや表計算ソフトで、担当者が変わっても同じ情報を見られるようにします。
紹介で来た相談者は、紹介してくれた契約者の名前とあわせて記録します。
記録した情報を連絡に使う範囲は、個人情報の利用目的として顧客に示した範囲に限ります。
半年以上連絡していない契約者を一覧にして、連絡する順番を毎月決めると、連絡の漏れを防げます。
経路別の集客数の見直し
経路別の集客数の見直しは、相談がどこから来て、どれだけ成約し、いくらかかったかを数字で確かめる作業です。
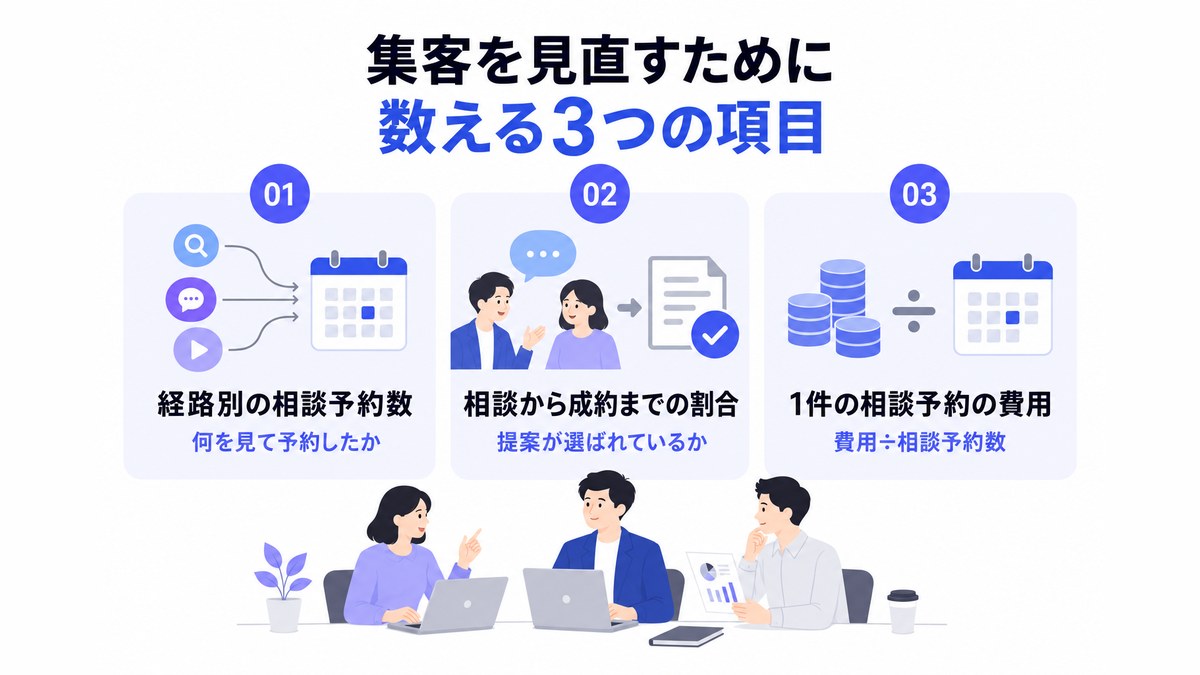
見直しでは、経路別の相談予約数、相談から成約までの割合、1件の相談予約にかかった費用の3つを数えます。
| 数える項目 | 分かること |
|---|---|
| 経路別の相談予約数 | どの方法から相談が来ているか |
| 相談から成約までの割合 | 相談の内容と提案が、相談者に選ばれているか |
| 1件の相談予約にかかった費用 | 広告費や掲載料が、手数料収入の範囲に収まっているか |
相談予約の受付時に、何を見て予約したかを尋ね、経路として記録します。
1件の相談予約にかかった費用は、経路ごとの費用を、経路ごとの相談予約数で割って求めます。
仮に、ある月の広告費が10万円で相談予約が5件なら、1件あたり2万円です。
見直しの基準は、次の3つです。
- 相談予約は入るのに成約しない場合は、相談前に伝える情報と、提案の内容を見直す
- 1件の相談予約にかかる費用が上限を超えた場合は、広告の検索語と配信先を見直す
- ポータルサイトからの相談が多く手数料収入が残らない場合は、自社サイトと地図からの相談を増やす
契約後の更新や継続の状況、紹介が生まれた数もあわせて記録すると、成約の数だけで施策を判断せずに済みます。
3か月ごとに、経路別の数字をもとに、各方法にかける時間と費用を決め直します。
自社で進める範囲と専門知識が必要な場面
ホームページに取扱商品と相談の流れを書く、Googleビジネスプロフィールを登録する、経路別に相談予約を数える作業は、保険代理店の中で進められます。
専門知識が必要になるのは、次のような場面です。
- 検索で見つけてもらうために、サイト全体のページ構成と、狙う検索語を決める場面
- 広告以外の経路で、相談予約を続けて増やす仕組みを作る場面
- 相談から成約までの数字を取り、どの経路に費用をかけるか判断する場面
- 外部に任せていた集客を、自社で運用する形に移す場面
募集ルールに当たるかどうかの判断は、所属保険会社と、保険業法に詳しい専門家に確かめます。
最初に用意するのは、取扱商品、相談の流れ、相談料、相談員を書いたホームページの1ページです。
同じ内容を、Googleビジネスプロフィール、ポータルサイト、チラシにも使うと、どの経路から来た相談者にも同じ情報を伝えられます。
自社で進められる範囲から始め、数字で成果が見えない段階で、専門家への相談を考えます。
検索から相談予約までの導線を作り直す段階では、malnaのSEO施策支援でご相談いただけます。
オンラインでの集客を自社で続けられる形にしたい場合は、新規リード獲得戦略でご相談いただけます。
執筆者情報
- writer malnaブログ編集部 webマーケター / データアナリスト
- Facebook・InstagramをはじめとするSNS広告からSEO対策など、マーケティングに関する様々な情報を発信しています。



関連記事タグをクリックでカテゴリページを開きます

- malnaのマーケティングについて
-
弊社ではメディアやSNSなど総合的な支援が可能です。
媒体ごとに違うパートナーが入ることもなくスピーディな意思決定が可能です。
ご不明点や不安な点等ございましたらお気軽にお問い合わせください。 - サービス資料はこちら 詳しく見る