2026.10.12
監査法人のAI活用事例!会計監査で使える業務と導入の注意点
「大手監査法人のAI活用は聞くが、自分の法人で何に使えるのか分からない」
「被監査会社の資料をAIに入れてよいのか、判断がつかない」
目次
こんなお悩みはありませんか。
証憑突合や調書の作成に追われながら、AIをどの手続きで試せばよいのか決めかねますよね。
この記事では、会計監査でAIを使う5つの場面と大手4法人の事例、監査人が判断を担う範囲と4つのリスク、中小の監査法人が始める手順をわかりやすく解説します。
職員が監査業務でAIを使えるようにする研修の進め方は、malnaのAI導入支援サービスでご相談いただけます。
会計監査でAI活用が進む背景
監査法人のAI活用とは、証憑突合や仕訳の分析、調書の作成などの監査手続きに、AIのツールを組み込むことです。
大手監査法人を中心に、AIを使った監査ツールの開発と導入が進んでいます。
日本公認会計士協会は、2024年8月13日に「監査におけるAIの利用に関する研究文書」を公表しました。
研究文書は、監査業務ではすでにAIの導入が進められており、今後も拡大していくと説明しています。
対象は生成AIに限らず、監査で使うAI全般です。
国際的な監査監督機関の集まりであるIFIARも、2026年4月20日に監査でのテクノロジー活用の報告書を公表しました。
報告書の概要は、監査法人が高度なデータ分析やAI、自動化のツールを監査の作業に組み込んでいると説明しています。
研究文書と報告書の概要は、AI活用が進む背景として次の2つを挙げています。
- 会計不正を防ぎ、見つけることへの社会の期待が、引き続き高い
- 監査の効率と有効性を高め、くり返しの作業を減らすために、AIや自動化のツールを使う法人が増えている
報告書の概要は、AIの活用で、異常な取引や承認されていない取引をより見つけやすくなる例も挙げています。
上場会社の監査は、大手監査法人だけが担っているわけではありません。
公認会計士・監査審査会の資料では、令和8年3月末時点の上場国内会社3,843社の会計監査人の内訳は次のとおりです。
| 監査事務所の区分 | 監査する上場国内会社の数 |
|---|---|
| 大手監査法人 | 2,177社 |
| 準大手監査法人 | 610社 |
| 中小規模監査事務所 | 1,056社 |
中小規模監査事務所も1,000社を超える上場会社を監査しており、AIの活用は大手だけの課題ではありません。
研究文書も、AI監査ツールの開発に関わる課題の1つとして、中小監査事務所での対応を挙げています。
公認会計士・監査審査会の同じ資料では、審査会が4つの大手監査法人を横断して検証するテーマの例に、監査業務でのAIの活用状況が挙げられています。
参考:「テクノロジー委員会研究文書第11号「監査におけるAIの利用に関する研究文書」」の公表について|日本公認会計士協会
参考:「監査におけるAIの利用に関する研究文書」の概要|日本公認会計士協会
参考:監査監督機関国際フォーラムによる「監査におけるテクノロジーの活用 ― イノベーションと監査品質」の公表について|公認会計士・監査審査会
参考:令和8事務年度監査事務所等モニタリング基本計画|公認会計士・監査審査会
監査業務でAIを使う5つの場面
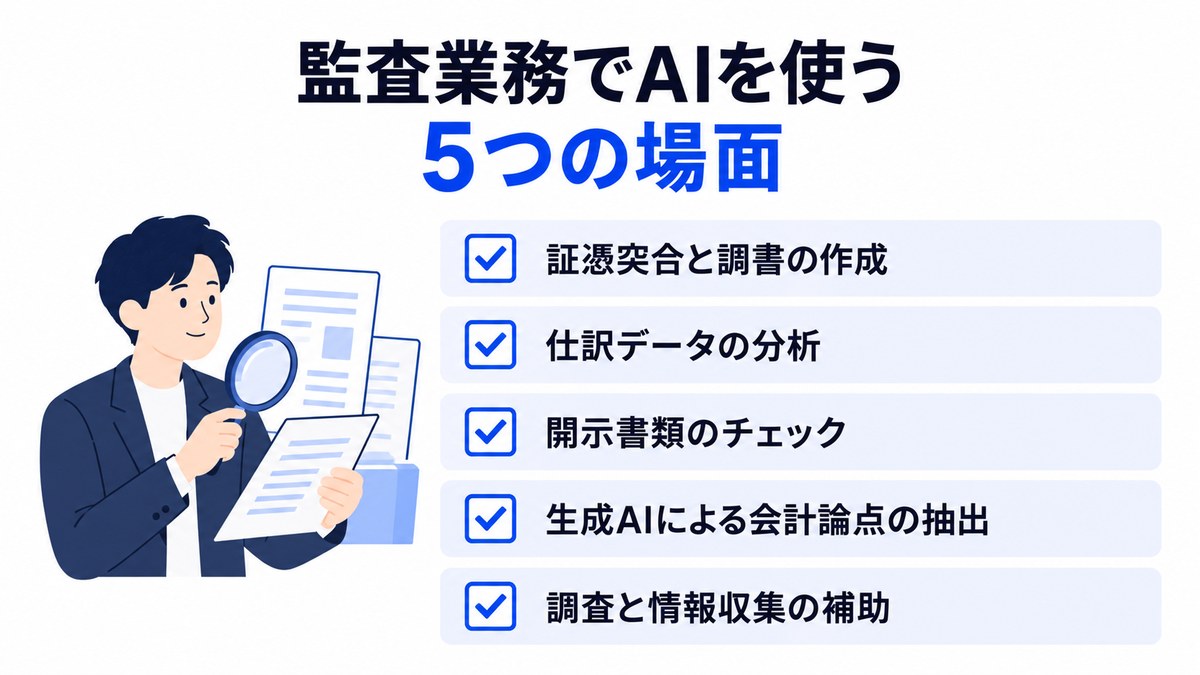
監査業務でAIを使う場面は、日本公認会計士協会の研究文書が挙げるツールの例をもとに、5つに分けられます。
どの場面も、件数の多い照合や読み取りをAIが受け持ち、結果の確認と判断を職員が受け持つ点は共通です。
5つの場面は次のとおりです。
- 証憑突合と調書の作成で、請求書などの証憑と会計データを照らし合わせる
- 仕訳データの分析で、不正リスクの高い仕訳を抽出する
- 開示書類のチェックで、有価証券報告書などの記載を照らし合わせる
- 生成AIによる会計論点の抽出で、契約書や決裁書から会計上の論点を拾う
- 調査と情報収集の補助で、会計基準や業界の情報を集める
研究文書は、AI監査ツールの形を「大量データを活用した高度な分析」「単純作業の自動化」「生成AIの利用」の3つに分けています。
| ツールの形 | 研究文書が挙げる利用例 |
|---|---|
| 大量データを活用した高度な分析 | 開示データを用いた不正リスク評価、分析的手続の高度化 |
| 単純作業の自動化 | 証憑突合の自動化、開示検証の自動化 |
| 生成AIの利用 | 監査調書作成補助、情報収集補助 |
参考:「監査におけるAIの利用に関する研究文書」の概要|日本公認会計士協会
証憑突合と調書の作成
証憑突合とは、請求書や納品書などの証憑と、会計帳簿の記録が一致しているかを照らし合わせる手続きです。
従来は、監査チームの職員が証憑を1件ずつ開き、金額や日付を帳簿と見比べていました。
AIを使うと、紙やPDFの証憑から金額や日付を読み取り、会計データと自動で照らし合わせられます。
EY新日本有限責任監査法人のシステムのように、照合の結果から調書の作成までをAIで処理する例もあります。
職員は、AIが一致しないと判定した証憑や、読み取れなかった証憑の確認に時間を使えます。
売上や仕入のように件数が多く、毎期くり返す手続きほど、AIで減らせる作業の時間も大きくなります。
参考:EY新日本、生成AIを活用したシステムを本格運用 監査品質の向上に向けて、全被監査先3,805社に対象を拡大|EY Japan
仕訳データの分析
仕訳データの分析は、被監査会社の仕訳の全件をAIで調べ、不正リスクの高い仕訳を抽出する場面です。
研究文書は、過去の仕訳データを学習したAIが、被監査会社の仕訳の不正リスクを評価する例を示しています。
人が選んだ一部の仕訳を調べる方法に比べ、全件から、金額や計上の時期が通常と違う仕訳を拾えます。
ただし、AIが抽出するのは、不正の可能性がある仕訳にとどまります。
抽出された仕訳が本当に不正かどうかは、監査人が証憑や担当者への質問で確かめます。
研究文書は、AIの処理結果は学習するデータによって異なるとも説明しています。
過去のデータで学習したAIは、被監査会社の業種や取引の特徴に合わない仕訳を抽出することがあるため、抽出の条件も監査人が見直します。
参考:「監査におけるAIの利用に関する研究文書」の概要|日本公認会計士協会
開示書類のチェック
開示書類のチェックは、有価証券報告書などの開示書類の数値や記載を、財務諸表や前期の書類と照らし合わせる場面です。
開示書類は確認する項目が多く、数値の転記や合計の誤りを人の目だけで拾うには時間がかかります。
研究文書は、単純作業の自動化の例として、開示検証の自動化を挙げています。
あずさ監査法人も、稟議書や議事録の分析と並べて、開示チェックを監査手続き上での生成AIの活用例に挙げています。
AIが不一致を示した箇所を、職員が原資料と照らし合わせて確かめる進め方になります。
参考:「監査におけるAIの利用に関する研究文書」の概要|日本公認会計士協会
参考:生成AIとAI エージェントで加速するAudit Transformation(AX)|あずさ監査法人
生成AIによる会計論点の抽出
生成AIによる会計論点の抽出は、契約書や社内の決裁書を生成AIに読ませ、会計上の論点になりうる事項を拾う場面です。
新しい取引や事業では、収益の認識やリースの判定など、会計処理を先に検討する必要があります。
KPMGジャパンは2024年12月に、契約書のドラフトや社内決裁文書から論点を検出するツールを使ったサービスを発表しました。
サービスは企業の経理部門などに向けた会計助言で、監査手続きそのものではありません。
事業部から本社に出される決裁書を生成AIが読み、会計と税務の留意点を出力する例も示しています。
検出された論点について、関連する会計基準を踏まえて助言するのは、あずさ監査法人の専門家です。
参考:KPMGジャパン、生成AIを活用した会計上の論点抽出サービスを提供開始|KPMGジャパン
調査と情報収集の補助
調査と情報収集の補助は、会計基準や監査基準、被監査会社の業界の情報を、生成AIで集めて要約する場面です。
監査計画を立てる段階では、被監査会社の事業や業界の最近の変化を調べる時間がかかります。
研究文書は、生成AIの利用例として、監査調書作成補助と並べて情報収集補助を挙げています。
生成AIの回答には事実と異なる内容が混ざることがあるため、根拠の資料を職員が開いて確かめます。
調べた結果を調書に残すときも、AIの回答そのものではなく、確かめた原資料を記録します。
参考:「監査におけるAIの利用に関する研究文書」の概要|日本公認会計士協会
大手監査法人のAI導入事例
大手監査法人は、証憑突合の自動化から不正への対応、AIエージェントの導入まで、AIの活用を監査の手続きの中に組み込んでいます。
各法人の取り組みは、自分の法人でどの手続きからAIを試すかを考えるときの例になります。
- EY新日本の証憑突合の自動化で、全被監査先で使えるシステムを稼働させた
- あずさ監査法人のAIエージェントで、不正対応や監査の作業にAIを組み込んだ
- PwC Japanの監査ツールで、証憑突合を自動化し、財務諸表分析にAIを使う
- デロイト トーマツの内部監査支援で、企業の内部監査とJ-SOX評価の工数を減らした
4つのうちデロイト トーマツの事例は、法定の会計監査ではなく、企業の内部監査を支援するサービスの例です。
各法人の発表の時期と内容は次のとおりです。
| 法人 | 時期 | 取り組み |
|---|---|---|
| EY新日本有限責任監査法人 | 2026年1月 | 証憑突合と調書作成を自動化するシステムの本格稼働 |
| 有限責任 あずさ監査法人 | 2025年7月以降 | KPMG Clara AI Agentsの順次導入 |
| PwC Japan有限責任監査法人 | 2025年2月号の寄稿 | 証憑突合、財務諸表分析、収益予測分析のツール |
| デロイト トーマツ グループ | 2026年5月 | 内部監査とJ-SOX評価のAIエージェントの効果検証の公表 |
EY新日本の証憑突合の自動化
EY新日本有限責任監査法人は、2026年1月28日に「Document Intelligence Platform」の本格稼働を発表しました。
Document Intelligence Platformは、生成AIを組み込んだ書類の解析システムです。
システムは、生成AIで証憑を読み取り、会計データとの突合から調書の作成までを一貫して処理します。
証憑に不自然な加工の兆候を見つけた場合は、すぐに警告を出す機能もあります。
EY新日本は、2025年2月からパイロット版の運用を始めていました。
2026年1月から、同法人が監査を担う全3,805社の監査で使えるようになりました。
3,805社は、2025年6月30日時点の被監査先の数です。
自動化する業務の範囲は、今後も広げる予定としています。
参考:EY新日本、生成AIを活用したシステムを本格運用 監査品質の向上に向けて、全被監査先3,805社に対象を拡大|EY Japan
あずさ監査法人のAIエージェント
あずさ監査法人は、社内専用チャットから監査に特化したAIエージェントまで、段階を追ってAIを導入しています。
最初は職員が質問に使うチャットから始め、監査の作業を受け持つAIエージェントへと対象を移してきました。
監査品質に関する報告書「AZSA Quality」では、導入の時期を次のように説明しています。
| 時期 | 導入したもの |
|---|---|
| 2023年8月 | 社内専用チャット「AZSA Isaac」 |
| 2024年2月 | KPMG内部のナレッジを参照する会計・監査特化型の「ChatKOMEI」 |
| 2025年6月 | 不正対応に特化したAIエージェント |
| 2025年7月以降 | KPMG Clara AI Agentsを順次導入 |
会計不正のリスクを見つけるデータ分析モデル「Fraud Risk Scoring_ai」も、監査実務に導入済みです。
AIの利用者には、利用開始前の基礎研修の受講と誓約書の署名を義務づけています。
報告書は、稟議書や議事録の分析、開示チェックといった監査手続き上での生成AIの活用にも触れています。
参考:生成AIとAI エージェントで加速するAudit Transformation(AX)|あずさ監査法人
PwC Japanの監査ツール
PwC Japan有限責任監査法人の執行役副代表とパートナーは、「月刊監査役」2025年2月号で、会計監査でのテクノロジーの活用例を紹介しています。
寄稿は執筆者の個人的な見解で、法人の公式見解ではないと明記されています。
紹介された主なツールは次のとおりです。
- 証憑突合ツールで、紙の資料をOCRで読み取り、会計帳簿と自動で照らし合わせる
- 電子確認状プラットフォームで、残高確認をウェブ上で行い、紙の作成と郵送を減らす
- 財務諸表分析ツールで、過去のデータから作ったAIモデルにより、リスクの高い勘定科目を抽出する
- 収益予測分析ツールで、収益を予測し、実績との差から異常点を洗い出す
生成AIは、安全性の高い環境で使えるチャットボットとして全職員に展開しています。
AIエージェントは、現預金勘定の監査手続きでの利用を想定した例として挙げています。
一方で、AIが事実に基づかない情報を出力するリスクを踏まえ、利用するケースごとに慎重に対応するとしています。
参考:月刊監査役 会計監査におけるAI活用の動向について|PwC Japan
デロイト トーマツの内部監査支援
デロイト トーマツ グループは、企業の内部監査とJ-SOX評価を支援するアプリケーションに、AIエージェントの機能を組み込んでいます。
J-SOX評価とは、金融商品取引法にもとづいて、企業が財務報告に関わる内部統制を評価する手続きです。
2026年5月28日の発表では、AIエージェントの効果を検証した結果を公表しました。
| 項目 | 発表の内容 |
|---|---|
| 検証の対象 | 対象案件20件 |
| 検証の期間 | 2024年10月から2025年12月 |
| 対象の作業 | 証憑の評価の実施と調書の作成 |
| 結果 | 証憑の評価と調書の作成の業務工数を50%以上削減 |
一部のケースでは、作業のリードタイムが5営業日から3営業日に短くなったと発表しています。
数値は同グループによる自社の検証の結果で、外部の監査法人の会計監査ではなく、企業の内部監査を対象にしています。
参考:デロイト トーマツ、独自開発した内部監査・J-SOX AIエージェントの効果を検証~業務工数50%以上の削減を可能に|デロイト トーマツ グループ
監査人が判断して責任を負う業務
AIを監査で使っても、監査意見を出す判断と責任は、公認会計士と監査法人に残ります。
公認会計士法は、他人の求めに応じて報酬を得て財務書類の監査や証明をすることを、公認会計士の業務と決めています。
公認会計士や監査法人でない者が、法律に定めのある場合を除き、監査証明の業務を営むことも禁じています。
日本公認会計士協会の研究文書は、AIに任せる業務を「できる・できない」と「すべき・すべきでない」の2つの軸で考えています。
| 区分 | 研究文書の整理 |
|---|---|
| AIを使いやすい業務 | 単純作業や補助的な役割 |
| AIを使うのが難しい業務 | 監査上の判断を伴う領域、AIの処理を説明するのが難しい領域 |
研究文書は、AIを利用した場合でも、監査人の責任は軽くならないと説明しています。
IFIARの報告書の概要も、監査人がテクノロジーを管理下に置き、判断と意思決定に責任を負い続けるよう、監査法人に求めています。
監査法人がAIに任せる業務と、監査人が判断する業務の分け方は次のとおりです。
| AIに任せる作業 | 監査人が判断する業務 |
|---|---|
| 証憑と帳簿の照らし合わせ | 照合で見つかった差異の原因の評価 |
| 仕訳の全件からの不正リスクの候補の抽出 | 候補が不正にあたるかの判断 |
| 開示書類の数値の照らし合わせ | 開示が適正かどうかの判断 |
| 契約書からの会計論点の抽出 | 会計処理の結論と被監査会社への説明 |
| 会計基準や業界の情報の収集 | 監査計画とリスク評価の決定 |
AIの出力は、監査人が判断するときに使う情報の1つとして扱います。
調書には、AIが出力した結果と、監査人が下した判断と判断の理由を分けて記録します。
後から上席者や審査の担当者が読んだときに、どこまでがAIの作業で、どこからが監査人の判断かを追えるようにするためです。
AIの出力を監査証拠に使うときは、AIに渡したデータが完全で正確かも確かめて記録します。
AIへの指示文やツールの設定を期中に変えた場合は、どの設定をどの手続きに使ったかも調書に残します。
参考:「監査におけるAIの利用に関する研究文書」の概要|日本公認会計士協会
参考:監査におけるテクノロジーの活用 ― イノベーションと監査品質 概要(仮訳)|金融庁
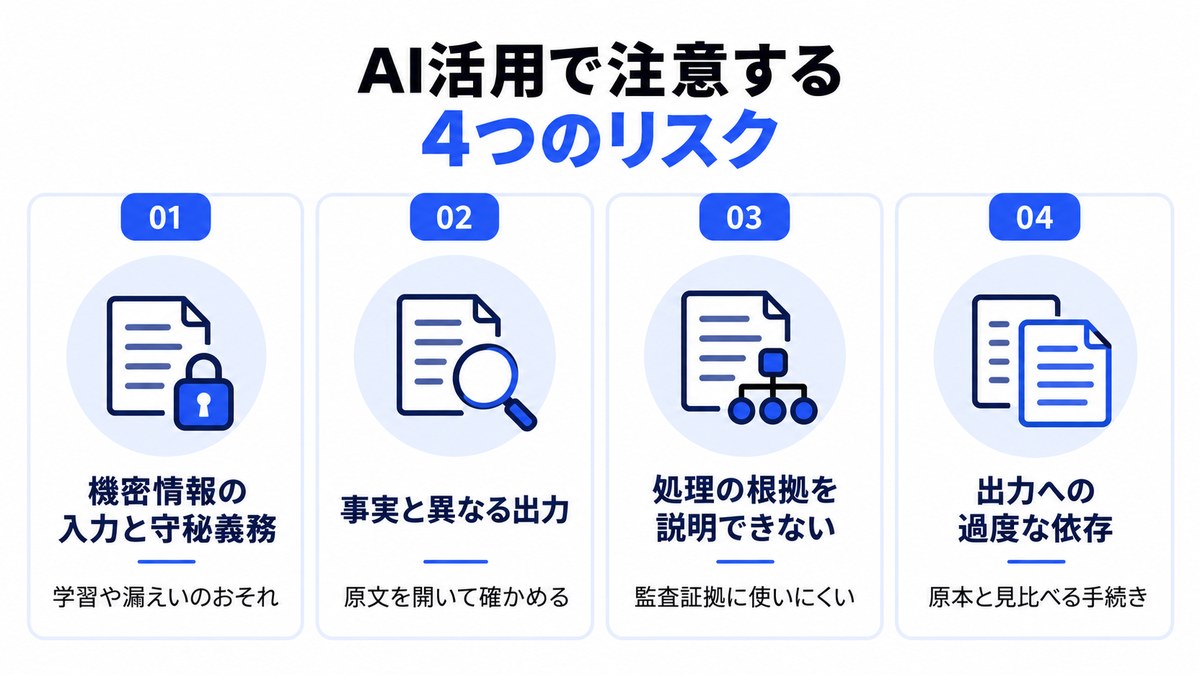
AI活用で注意する4つのリスク
監査法人がAIを使うときのリスクは、日本公認会計士協会の研究文書、PwC Japanの寄稿、IFIARの報告書をもとに、4つに分けられます。
どれも、AIの出力をそのまま監査に使ったときに、守秘義務や監査の品質に響くリスクです。
4つのリスクは次のとおりです。
- 機密情報の入力と守秘義務で、被監査会社の情報が外に出るおそれがある
- 事実と異なる出力で、生成AIが根拠のない内容を返すことがある
- 処理の根拠を説明できない問題で、AIの出力を監査証拠として使いにくくなる
- 出力への過度な依存で、監査人が出力を十分に吟味しなくなる
機密情報の入力と守秘義務
機密情報の入力のリスクとは、被監査会社の財務データや契約書を、情報セキュリティに配慮しないままAIに入れてしまうことです。
公認会計士法は、公認会計士が業務上知り得た秘密を、正当な理由なく漏らしたり盗用したりすることを禁じています。
守秘義務は、公認会計士でなくなった後も続きます。
研究文書は、AIを使う際の情報セキュリティのリスクとして、次の3つを挙げています。
- 機密情報や個人情報を、情報セキュリティに配慮せずにAI監査ツールに入力してしまう
- 入力したデータが、生成AIの学習データに使われてしまう
- 生成AIの回答に他社の機密情報が含まれていても、気づかない
個人で契約した生成AIのサービスに、被監査会社の資料を入れるのは避けます。
入力したデータを学習に使わない設定の法人向けの環境を用意し、入力してよい情報を法人として決めます。
参考:「監査におけるAIの利用に関する研究文書」の概要|日本公認会計士協会
事実と異なる出力
事実と異なる出力とは、生成AIが事実に基づかない情報を、もっともらしい文章で返す現象で、ハルシネーションとも呼ばれます。
PwC Japanの寄稿は、ハルシネーションが生じるケースをAIの利用上のリスクの1つに挙げています。
寄稿は、出力の根拠を確かめ、人間が最終判断を行う必要があると説明しています。
監査では、会計基準や監査基準の条文をAIに尋ねた場合に、存在しない条文番号が返ることがあります。
AIの回答に出てくる基準の名前や番号は、原文を開いて確かめてから調書に書きます。
参考:月刊監査役 会計監査におけるAI活用の動向について|PwC Japan
処理の根拠を説明できない問題
処理の根拠を説明できない問題とは、AIの処理が複雑で、なぜ出力の結果になったかを人が説明できない状態のことです。
ブラックボックス問題とも呼ばれ、研究文書は利用時の課題としてAIの説明可能性を挙げています。
PwC Japanの寄稿は、AIの結果を監査証拠として使う場合に、説明可能なAIなどで説明の力を高めることを求めています。
学習データに偏りがあると、出力にも偏りが出る点も、同じ寄稿がリスクとして挙げています。
AIが不正リスクの高い仕訳として抽出した理由を、監査人が被監査会社に説明できるかを、使う前に確かめます。
参考:「監査におけるAIの利用に関する研究文書」の概要|日本公認会計士協会
参考:月刊監査役 会計監査におけるAI活用の動向について|PwC Japan
出力への過度な依存
出力への過度な依存とは、AIが出した結果を、監査人が中身を吟味せずに受け入れてしまうことです。
IFIARの報告書の概要は、テクノロジーの利用がもたらす新しいリスクとして、実施された作業を十分に吟味せずにアウトプットに過度に依存する可能性を挙げています。
AIの照合で一致と判定された証憑は、職員が見直さなくなりやすい作業です。
監査法人の監査手法に沿って、一致と判定された証憑からも件数を決めて選び、職員が原本と見比べます。
監査チームの上席者がレビューするときも、AIの出力だけでなく、職員が確かめた原資料を見ます。
参考:監査におけるテクノロジーの活用 ― イノベーションと監査品質 概要(仮訳)|金融庁
AIの利用ルールと法人内の体制
監査法人のAI利用ルールは、入力してよい情報、利用前の研修と誓約、利用状況の確認の3つを決めることから始めます。
4つのリスクを職員一人ひとりの注意だけで防ぐのは難しいため、法人として決めて記録に残します。
- 入力してよい情報の範囲で、被監査会社の情報の扱いを決める
- 利用前の研修と誓約で、職員がAIのリスクを理解してから使う
- 利用状況の確認で、ルールどおりに使われているかを見る
日本公認会計士協会の研究文書は、情報セキュリティのリスクを下げる方法として、次の4つを挙げています。
- 不適切なAI利活用を禁止するガイドラインやマニュアルの策定
- AI利活用に対する教育
- AI利用のモニタリング
- AI法規制の遵守
参考:「監査におけるAIの利用に関する研究文書」の概要|日本公認会計士協会
入力してよい情報の範囲
入力してよい情報の範囲は、使うAIの環境ごとに、どの情報を入れてよいかを法人として決めた一覧です。
一覧がないと、職員ごとに判断が分かれ、被監査会社の資料が個人のアカウントに入るおそれがあります。
情報の種類ごとに、入れてよい環境を分けると、職員が判断しやすくなります。
| 情報の種類 | 入れてよい環境の例 |
|---|---|
| 公表済みの会計基準や法令 | 法人の利用規程で認めた生成AIのサービス |
| 被監査会社の名前を伏せた質問 | 法人が契約した生成AIの環境 |
| 被監査会社の証憑や仕訳データ | 法人が管理する監査ツールの環境 |
| 個人情報を含む資料 | 原則として入れない |
あずさ監査法人は、KPMGが管理する環境で、機密情報がAIに学習されたり漏えいしたりしないようにしています。
中小の監査法人でも、法人で契約したサービスの学習の設定と、データの保存先を確かめてから一覧を作ります。
被監査会社の資料をAIで処理するときは、監査契約や被監査会社の情報管理の規程と合うかを、事前に被監査会社と確かめます。
参考:生成AIとAI エージェントで加速するAudit Transformation(AX)|あずさ監査法人
利用前の研修と誓約
利用前の研修と誓約は、職員がAIの使い方とリスクを学び、ルールを守ることを約束してから使い始める手続きです。
あずさ監査法人は、AIの利用開始前に、基礎研修の受講と誓約書の署名を義務づけています。
研修では、入力してよい情報の一覧、ハルシネーションの例、AIの出力を調書に残すときの書き方を扱います。
監査チームの上席者向けには、職員がAIを使って作った調書をレビューする際の確認項目も教えます。
研修を受けた職員にだけ、法人の生成AIの環境のアカウントを発行すると、ルールを守る職員の範囲がはっきりします。
参考:生成AIとAI エージェントで加速するAudit Transformation(AX)|あずさ監査法人
利用状況の確認
利用状況の確認は、職員がAIをルールどおりに使っているかを、法人の品質管理の担当者が定期的に見る手続きです。
研究文書は、情報セキュリティのリスクを下げる方法の1つとして、AI利用のモニタリングを挙げています。
IFIARの報告書の概要は、国際品質マネジメント基準第1号を活用し、テクノロジーの利用を監督するプロセスを見直すよう、監査法人に勧めています。
確認する項目の例は次のとおりです。
- 法人の環境のアカウントを、研修を受けた職員だけが使っているか
- 入力してよい情報の一覧にない資料が、入力されていないか
- AIの出力を使った調書に、職員が確かめた原資料が記録されているか
あずさ監査法人は、定期的な研修やワークショップを行い、必要に応じて年次のモニタリングを実施しています。
確認の結果は、ルールや研修の内容を直すときに使います。
参考:生成AIとAI エージェントで加速するAudit Transformation(AX)|あずさ監査法人
参考:「監査におけるAIの利用に関する研究文書」の概要|日本公認会計士協会
参考:監査におけるテクノロジーの活用 ― イノベーションと監査品質 概要(仮訳)|金融庁
これからの公認会計士に求められる力
日本公認会計士協会の研究文書によれば、AIの導入で会計士が不要になることはなく、AIを使いこなす力が新たに求められます。
研究文書は、AIの活用に伴って、会計士に必要なスキルの組み合わせも変わると説明しています。
PwC Japanの寄稿は、会計監査人に求められるデジタルスキルを挙げています。
監査の手続きの中で使う力は、次の3つです。
- AIの得意と不得意を見分ける力で、AIに任せる作業を選ぶ
- 入力データと出力を確かめる力で、AIの結果を監査証拠として使えるかを判断する
- AIの使い方を説明する力で、被監査会社や監査役等に手続きの中身を伝える
参考:「監査におけるAIの利用に関する研究文書」の概要|日本公認会計士協会
参考:月刊監査役 会計監査におけるAI活用の動向について|PwC Japan
AIの得意と不得意を見分ける力
AIの得意と不得意を見分ける力は、監査の手続きのうち、どの作業ならAIに任せられるかを選ぶ力です。
AIは、大量の証憑や仕訳を同じ基準で照らし合わせる作業を得意とします。
一方で、経営者の見積もりが合理的かどうかの判断や、被監査会社の担当者への質問はAIに任せられません。
PwC Japanの寄稿も、AIの得意・不得意を理解することが重要だと説明しています。
AIに任せる作業を選ぶときは、作業の結果を人が確かめられるかどうかも基準にします。
参考:月刊監査役 会計監査におけるAI活用の動向について|PwC Japan
入力データと出力を確かめる力
入力データと出力を確かめる力は、AIに渡したデータが正確で漏れがないか、AIの出力が正しいかを確かめる力です。
AIの出力は、入力したデータの正確さに大きく影響されます。
仕訳データの分析であれば、受け取った仕訳の件数と金額の合計が、総勘定元帳と一致しているかを先に確かめます。
出力については、AIが抽出した仕訳から数件を選び、証憑と照らし合わせて抽出の理由が正しいかを確かめます。
PwC Japanの寄稿も、データの正確性や網羅性を確認するスキルが求められると説明しています。
参考:月刊監査役 会計監査におけるAI活用の動向について|PwC Japan
AIの使い方を説明する力
AIの使い方を説明する力は、監査でどのAIを、どの手続きに、どう使ったかを、被監査会社や監査役等に伝える力です。
監査役等は、会計監査人を評価する立場にあり、AIの使い方についても質問することがあります。
PwC Japanの寄稿は、監査役等が会計監査人に尋ねる質問の例として、次のような項目を挙げています。
- どの監査手続きでAIを利用しているか
- AIの結果をどのように用いているか
- AIの利用でどのような効果が得られたか
- 機密データの入力の方針やデータの管理など、AIのガバナンスはどうなっているか
質問に答えるには、監査チームの職員が、使ったAIの処理の流れと限界を、自分の言葉で説明できる必要があります。
参考:月刊監査役 会計監査におけるAI活用の動向について|PwC Japan
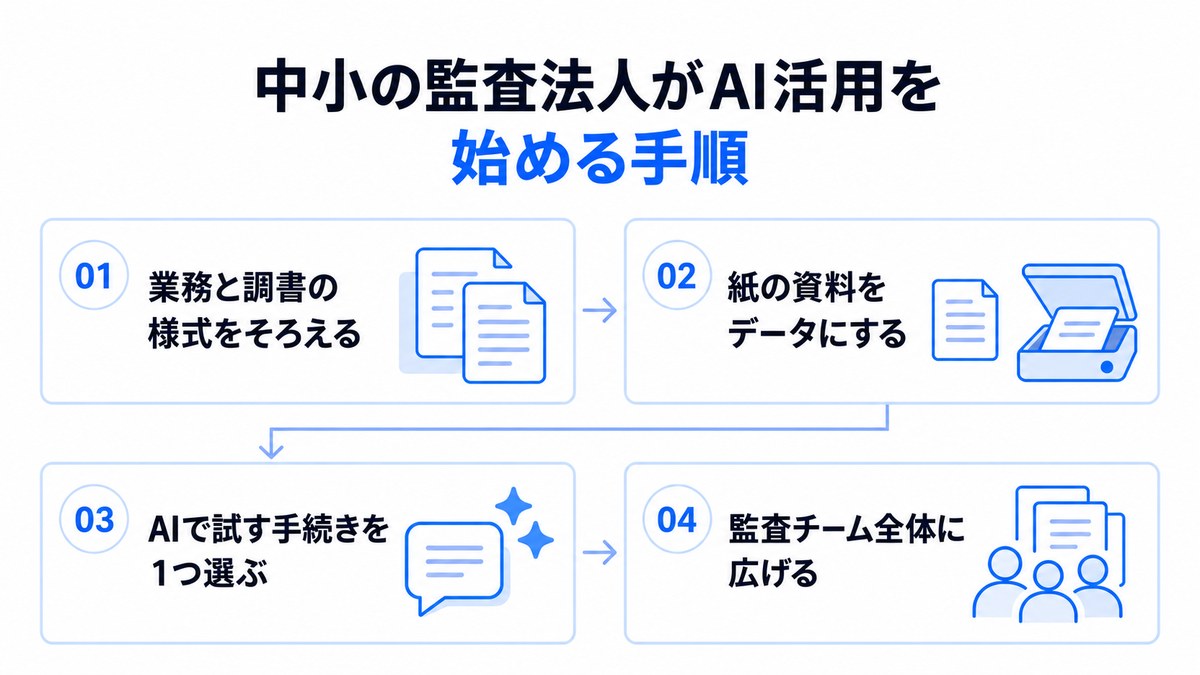
中小の監査法人がAI活用を始める手順
中小の監査法人がAI活用を始めるときは、業務と調書の様式をそろえ、資料をデータにしてから、1つの手続きでAIを試す順に進めます。
大手のように専用の監査ツールを開発しなくても、手続きを1つに絞れば、法人の規模に合わせて始められます。
- 業務と調書の様式をそろえて、監査チームごとの作業の違いを減らす
- 紙の資料をデータにして、AIが読める形で証憑を集める
- AIで試す手続きを1つ選んで、時間と精度を測る
- 監査チーム全体に広げて、ルールと研修を合わせて展開する
PwC Japanの寄稿は、標準化、デジタル化、AIの導入の順に進めることが、AIの精度を上げるために有益だと説明しています。
日本公認会計士協会の研究文書も、AI監査ツールの開発の課題として、監査業務の標準化を挙げています。
参考:月刊監査役 会計監査におけるAI活用の動向について|PwC Japan
参考:「監査におけるAIの利用に関する研究文書」の概要|日本公認会計士協会
業務と調書の様式をそろえる
業務と調書の様式をそろえるとは、監査チームごとに違う手続きの進め方や調書のひな形を、法人で1つに決めることです。
チームごとに調書の様式が違うと、AIに出力させる形も、AIに渡すデータの形も、チームの数だけ必要になります。
最初は、多くの監査チームで共通して行う手続きから、様式をそろえます。
| そろえる対象 | 例 |
|---|---|
| 調書のひな形 | 証憑突合の調書の列の並び、記入する項目 |
| 被監査会社に依頼する資料 | 仕訳データの出力の形式、証憑の提出の形 |
| 手続きの進め方 | サンプルの選び方、差異があったときの記録の仕方 |
PwC Japanの寄稿は、被監査会社ごとにデータの形式が異なり、標準のフォーマットへの変換が大きな課題だと説明しています。
被監査会社に依頼する仕訳データの形式を法人で1つに決めておくと、変換の手間を減らせます。
参考:月刊監査役 会計監査におけるAI活用の動向について|PwC Japan
紙の資料をデータにする
紙の資料をデータにするとは、証憑や確認状などの紙の資料を、AIが読み取れるPDFやデータの形で集めることです。
AIが証憑を読み取って照らし合わせるには、証憑がデータになっている必要があります。
被監査会社に、証憑をPDFで提出してもらえるかを、監査計画の段階で相談します。
研究文書も、AIの利用時の課題として、被監査会社のデジタル化を挙げています。
参考:「監査におけるAIの利用に関する研究文書」の概要|日本公認会計士協会
AIで試す手続きを1つ選ぶ
AIで試す手続きは、件数が多く、結果を人が確かめやすい手続きから1つ選びます。
最初から判断を伴う手続きを選ぶと、AIの結果が正しいかを確かめる時間が増え、効果を測りにくくなります。
候補になる手続きと、選ぶときの基準は次のとおりです。
| 選ぶ基準 | 当てはまる手続きの例 |
|---|---|
| 件数が多く、毎期くり返す | 売上や仕入の証憑突合 |
| AIの結果を人が確かめやすい | 開示書類の数値の照らし合わせ |
| 被監査会社の機密情報を入れずに試せる | 会計基準や監査基準の調べもの |
試すときは、同じ手続きを従来の方法とAIの両方で行い、次の数字を記録します。
- 手続きにかかった時間と、上席者のレビューにかかった時間
- AIが見落とした差異の件数
- AIが差異と判定したが、実際は一致していた件数
- AIが読み取れず、職員が処理した証憑の件数
AIの結果と職員の結果が違った箇所は、どちらが正しかったかを確かめて、AIに渡す指示やデータの形を直します。
1つの監査チームで1期試し、時間と精度の記録を見てから、ほかの手続きに広げるかを決めます。
関連記事:AIエージェントの開発方法!必要な技術と費用・外注時の注意点
監査チーム全体に広げる
監査チーム全体に広げるときは、試した手続きの記録をもとに、ルールと研修を合わせて展開します。
1つの監査チームで作った指示文や調書の書き方を、法人の様式として登録します。
ほかの監査チームには、研修を受けた職員から順に、法人の環境のアカウントを発行します。
展開した後も、利用状況の確認で、ルールどおりに使われているかを定期的に見ます。
士業のAI活用として、税理士事務所が独占業務との線引きを決める考え方も、監査法人のルールづくりに使えます。
関連記事:税理士のAI活用方法!効率化できる業務と導入時の注意点
手続きの棚卸しから、証憑突合などを自動化するAIエージェントの構築までは、malnaの成果報酬型AIエージェント構築支援でご相談いただけます。
業務の棚卸しと診断は無料で、試す手続きの候補を選ぶ段階から相談できます。
AIを使える人材が社内にいない場合
AIで試す手続きの選び方はわかった。
でも、調書の様式とAIへの指示文を合わせて作れる人が法人内にいない。
証憑突合の試行では、監査の手続きとAIへの指示文の両方を読める担当者がいると、時間と誤りの記録を残しながら調書の様式を直していけます。
malnaでは、AI活用の実務経験を持つ人材をご紹介するAIタレント名鑑を運営しています。
採用ではなく業務委託として、週1日から相談いただけます。
執筆者情報
- writer malnaブログ編集部 webマーケター / データアナリスト
- Facebook・InstagramをはじめとするSNS広告からSEO対策など、マーケティングに関する様々な情報を発信しています。



関連記事タグをクリックでカテゴリページを開きます

- AIエージェント導入支援について
-
自社で50以上のAIエージェントを動かすmalnaが、貴社の業務に合わせてAIエージェントを導入します。
業務の棚卸し・診断は無料です。 - AIエージェント導入を相談する 詳しく見る