2026.09.10
税理士のAI活用ガイド|独占業務との線引きと導入の3ステップ解説
生成AIのニュースを見るたびに、自分の事務所でも何か始めなければと感じている税理士の方は多いはずです。記帳のチェックや税務相談への回答、決算期の書類作成に追われるなかで、どこまでAIに任せてよいのか判断がつかないまま後回しにしている、という声もよく聞きます。
目次
しかし実際には、税理士業務のうちAIに任せてよい部分と、税理士自身が最終判断を下すべき部分は法律上はっきり分かれています。この境界を知らずに導入を進めると、業務は効率化されても責任の所在があいまいになりかねません。
本記事では、税理士業務におけるAI活用を、税務代理・税務書類の作成・税務相談という3つの独占業務との関係から整理し、実務で使える5つの場面と気をつけたいリスク、事務所への定着のさせ方まで解説します。
対象読者は、AI活用に関心はあるものの、どこから手をつければよいか迷っている税理士および会計事務所のスタッフの方です。
同じような迷いを抱える事務所からの相談を、malnaでも受けてきました。何から着手すべきか整理したい段階であれば、お問い合わせからお声がけください。
関連記事:税理士の集客が伸びない理由|11の手法とAI検索時代に選ばれる工夫

税理士業務のAI活用とは、記帳や書類作成の下準備をAIに任せる働き方です
税理士業務のAI活用とは、税務代理・税務書類の作成・税務相談という独占業務や、その手前にある記帳といった日々の業務のうち、下準備や定型的な部分を生成AIやAI-OCRに任せ、専門的な判断と最終確認を税理士が担う分業の形を指します。集客のためにAIを使う取り組みとは目的が異なります。
「税理士 AI活用」で検索すると、集客を目的にした記事とAIに仕事を奪われるかどうかを論じる記事が目立ちます。本記事が扱うのはそのどちらでもなく、事務所の中の実務、つまり記帳のチェックや税務相談への回答準備、申告書類の作成といった日常業務にAIをどう組み込むかという論点です。
AIが担うのはあくまで情報の整理や下書きの生成までで、税務代理・税務書類の作成・税務相談という3つの独占業務における最終的な判断と責任は、これまでどおり税理士に残ります。まずこの前提を押さえたうえで、場面ごとの使い分けを見ていきます。
税理士の集客とAI活用は、どちらも「AI」という言葉が絡みますが指している中身は別物です。集客は事務所の外、つまり見込み顧客との接点づくりを指し、業務へのAI活用は事務所の中、つまり日々の仕事の進め方を指します。集客の観点は別記事で扱っているため、ここでは事務所の中の実務に絞って掘り下げます。
同じ「AI活用」という言葉でも、税理士事務所とほかの業種では前提が異なります。一般の企業であれば、AIの出力をどこまで人が確認するかは事務所ごとの判断に委ねられますが、税理士業務では税理士法という法律が確認の必要な範囲をあらかじめ定めています。この違いを踏まえずに他業種向けのAI活用ノウハウをそのまま持ち込むと、独占業務の境界を越えてしまいかねません。
なぜ今、事務所の中でAI活用が求められているのか
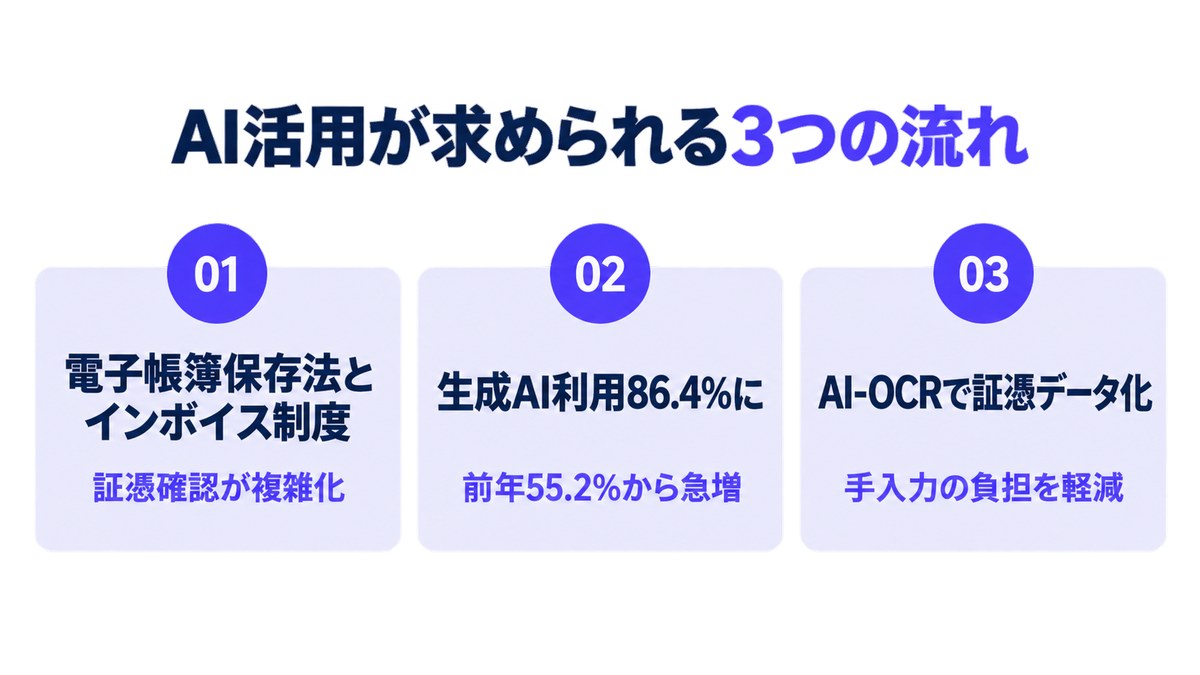
事務所の中でAI活用が求められている背景には、証憑の確認作業が増えた制度環境と、それに対応する人手が追いついていない現状、そして生成AIそのものが企業の業務に広く浸透してきたという3つの流れがあります。
電子帳簿保存法とインボイス制度への対応により、確認すべき証憑の種類とルールは複雑になりました。マネーフォワードが運営する会計事務所・税理士法人向けの情報サイトでも、この制度対応によって実務の作業工数が増加した一方、業界全体の人材不足は年々深刻になっており、人を増やすだけでは対応が難しくなっていると指摘されています。
こうした業界固有の事情に加えて、生成AIの利用そのものが企業活動の中で急速に広がっているという流れがあります。総務省の令和8年版情報通信白書によれば、生成AIを1つ以上の業務で利用している日本企業の割合は2025年度調査で86.4%に達し、前年度の55.2%から大きく伸びました。活用方針を「積極的に活用する」または「領域を限定して活用する」と定めた企業も、前年度の49.7%から68.9%まで増えています。会計・税務分野に限った数値ではありませんが、事務所の顧問先企業側でAIの利用が当たり前になりつつある以上、税理士の側だけが検討を先送りできる状況ではなくなってきています。
こうした状況のなかで、証憑のデータ化や記帳といった定型業務をAIに任せ、税理士でなければできない相談対応や判断業務に人の時間を振り向ける流れが広がりつつあります。実際に、AI-OCRを使った証憑のデータ化サービスは複数の会計クラウドベンダーが機能強化を続けており、手入力の負担を減らす取り組みが進んでいます。
AIに任せられる範囲と税理士にしかできない範囲
税理士業務でAIに任せられるのは情報の整理・下書きの作成・照合作業までで、税務代理・税務書類の作成・税務相談という3つの独占業務における最終判断と責任は税理士本人に残ります。この線引きを誤ると、無資格者による独占業務の代行という扱いになりかねません。
国税庁の解説によれば、税理士の業務は税務代理、税務書類の作成、税務相談の3つに整理されています。税務代理は納税者に代わって申告や主張、異議申立てなどを行う業務、税務書類の作成は確定申告書などを納税者に代わって作成する業務、税務相談は納税額の計算や税務手続き、節税方法などについて納税者からの相談に応じる業務です。これらを他人の求めに応じて業として行うことは、税理士または税理士法人でなければできません。
この3つの業務は、AIツールが代わりに行えるものではなく、税理士自身が行う業務です。AIにできるのは、申告書のたたき台を作る、相談への回答を検討するための情報を整理する、といった支援にとどまります。最終的にその内容で申告してよいか、その回答で顧客に伝えてよいかを判断し、顧客に提供する主体は税理士自身です。
| 業務区分 | AIに任せられる範囲 | 税理士が担う範囲 |
| 記帳・証憑処理 | OCRによる読み取り、勘定科目の推測、仕訳案の作成 | 推測結果の確認、例外処理の判断 |
| 税務書類の作成 | 過去データを踏まえた申告書のたたき台作成 | 内容の最終確認、申告書としての提出判断 |
| 税務相談 | 論点整理、関連する条文や通達の検索補助 | 顧客への回答内容の決定、責任の所在 |
この線引きを事務所内で明文化しておくと、スタッフがAIの出力をそのまま顧客対応に使ってしまう事故を防ぎやすくなります。
さらに税理士法52条は、税理士または税理士法人でない者が税理士業務を行うことを禁じています。論点はAIを使ったかどうかではなく、誰が自己の判断で独占業務を行い、顧客への提供を決定したかです。スタッフがAIを使って下書きを作ること自体は問題になりませんが、税理士の確認を経ないまま無資格のスタッフの判断で成果物を顧客に提供すれば、この条文に抵触しかねません。
税理士法41条の2は、税理士が使用人その他の従業者を使用する際、税理士業務の適正な遂行に欠けるところがないよう監督する義務も定めています。スタッフがAIを使って作業する場面が増えるほど重みを増すのが、この監督義務を実務でどう果たすかという論点です。AIの出力を誰が確認し、誰の判断で顧客に提供するかという役割分担を、事務所内であらかじめ決めておく必要があります。
税理士業務でAIを使える5つの場面
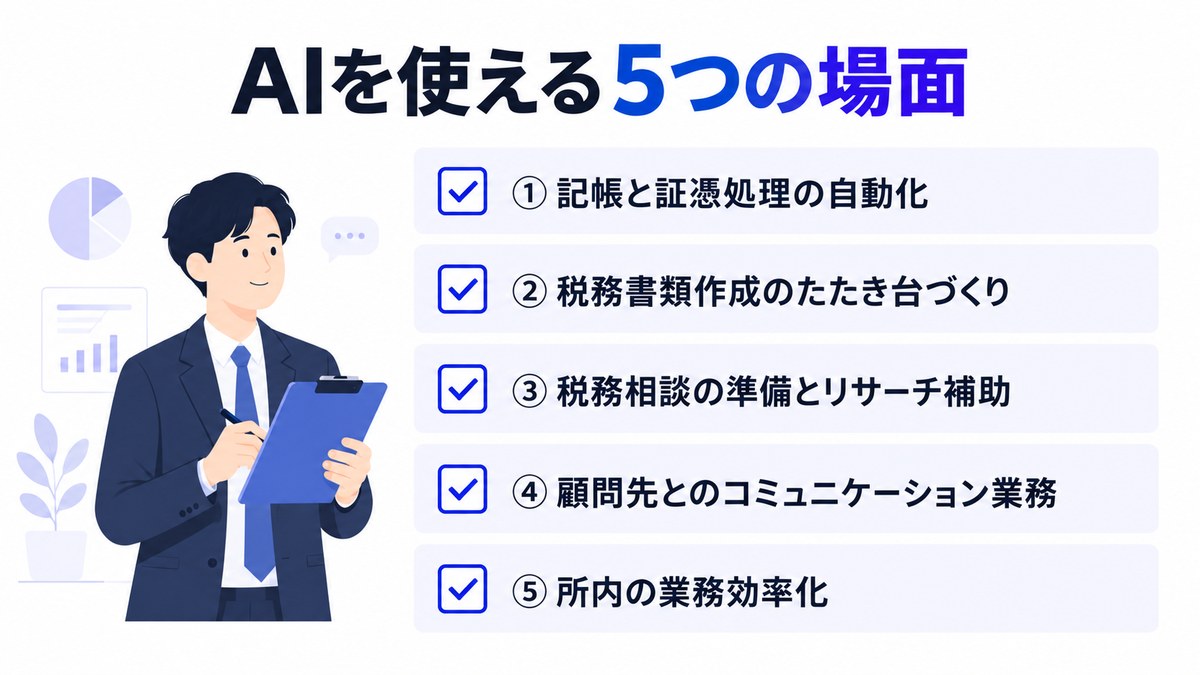
税理士業務でAIを活用できる場面は、記帳、税務書類の下準備、税務相談の準備、顧問先とのコミュニケーション、所内業務の5つに整理できます。いずれも独占業務そのものではなく、その前後にある作業が対象です。
場面1 記帳と証憑処理の自動化
記帳と証憑処理では、AI-OCRによる読み取りと勘定科目の推測が実務に組み込まれつつあります。手入力の負担を減らし、確認作業に人の時間を残す使い方で、独占業務からは離れた領域のため取り入れやすい場面です。
freeeは2022年、電子帳簿保存法の改正に対応する形でAI-OCR機能を強化し、領収書の発行元を自動推測できるようにしました。2025年8月には通帳などの証憑をAI-OCRとAIエージェントでデータ化する新機能を今秋までの提供開始予定として発表し、従来1営業日程度かかっていた納品を最短3分から30分に短縮できるとしています。
こうした機能は、証憑を1件ずつ手入力していた作業を、AIが読み取った結果を人が確認する作業に置き換えるものです。作業自体がなくなるわけではなく、確認の負荷に形を変える点は押さえておく必要があります。読み取り結果の確認と、イレギュラーな取引の仕訳判断は、引き続き人が行う工程です。
参考:freee AI OCRの機能を強化(freee株式会社)
参考:freeeデータ化サービス、AI-OCRとAIエージェントを活用した「AIデータ化β」(freee株式会社)
場面2 税務書類作成のたたき台づくり
税務書類作成では、過去の申告データや会計データをもとにしたたたき台の作成にAIを使う事務所が増えています。ゼロから作るのではなく、下書きを人が精査する形に業務を組み替える使い方です。
たたき台の段階で数値や適用要件を誤っていても、最終確認の工程で気づければ実害はありません。逆に、たたき台の作成と最終確認を同一人物が急いで済ませてしまうと、AIの誤りがそのまま見過ごされるリスクが高まります。作成担当と確認担当を分ける、あるいは確認のためのチェックリストを別途用意するといった運用が必要です。
とくに適用要件の判断が絡む特例や控除の項目は、AIが過去の類似ケースをもとに機械的にあてはめてしまい、当期の個別事情を反映できていないことがあります。たたき台の段階では網羅性を優先し、要件充足の最終判断は税理士が個別に行うという役割分担を崩さないことが実務上のポイントです。
場面3 税務相談の準備とリサーチ補助
税務相談では、顧客からの質問に答える前段階として、関連する条文や通達を検索し、論点を整理する目的でAIを使う場面が増えています。回答そのものはAIに出させず、回答を組み立てるための材料集めに限定する使い方です。
生成AIは古い税制や改正前の情報を最新のものと誤って提示することがあります。税制は毎年度改正が入るため、AIが示した内容が現行の制度に基づいているかを、事務所側で確認する工程が欠かせません。
実務で無理のない使い方は、顧客からの質問をそのままAIに投げて回答を得るのではなく、論点を洗い出させる、関連しそうな条文や通達の候補を挙げさせるといった、調べものの初速を上げる用途にとどめることです。回答の組み立てと最終確認は、これまでどおり税理士自身が担います。
場面4 顧問先とのコミュニケーション業務
顧問先とのやり取りでは、催促や案内のメール文面、訪問後の記録の整理、一般的な制度改正のお知らせといった、専門判断を伴わない定型的な文書作成にAIを使う場面が広がっています。個別の顧問先の事情に当てはめた税務相談に発展する部分は含みません。
マネーフォワードの会計事務所向け情報サイトでは、メール作成や訪問メモの日報化、税制改正情報の解説資料作成がAI活用の具体例として紹介されています。同サイトでは、AIが下準備を行い専門家である人が最終判断を下す協働のフローが標準になりつつあると述べられています。
これらは独占業務ではないため、AIの出力をそのまま使うハードルは記帳や書類作成の場面より低くなりますが、顧客に送る前の誤字や事実関係の確認は必要です。制度改正のお知らせは一般的な案内にとどめ、その内容を個別の顧問先の状況に当てはめて助言する段階に入ったら、税務相談として税理士自身が対応する切り替えが必要になります。とくに古い制度のまま案内してしまうと信頼を損ねかねないため、作成後の事実確認は省略しない工程として扱うべきです。
参考:税理士業務はAIでどう変わる?2026年の現在地とすぐに使えるプロンプト例(マネーフォワード クラウド)
場面5 所内の業務効率化
所内業務では、Excelの関数やマクロの作成、社内マニュアルの検索、議事録の整理といった、顧客対応を直接伴わない作業にAIを使う場面があります。独占業務との線引きを気にせず使いやすい領域で、事務所として最初にAIを試す場所にも向いています。
こうした所内効率化は、記帳や書類作成に比べて心理的なハードルが低く、最初の一歩として取り組みやすい場面です。過去の相談対応の記録や所内マニュアルをAIに検索させ、似たケースの対応履歴を素早く探し出す、といった使い方も所内業務にとどまる範囲であれば取り入れやすくなります。まずここから始めて、AIの出力を確認する社内の目を育ててから記帳や相談の場面に広げる、という順番を取る事務所もあります。
AI活用で気をつけたい3つのリスクと対策
税理士業務でAIを使ううえで注意すべきリスクは、顧客情報の外部送信、誤情報の見落とし、判断責任のあいまい化の3つです。いずれも技術的な問題というより、運用ルールを決めていないことが原因で起こります。
リスク1 顧客情報の外部送信
生成AIサービスに顧客の氏名や法人名、マイナンバーといった個人情報や機密情報を入力すると、入力内容がサービス提供者側の学習データとして扱われる可能性があります。守秘義務のある税理士業務では、この点への対策が欠かせません。学習利用の有無や条件は無料版と有料版で一律に決まるわけではなく、プランや契約条件によって異なるため、契約前に確認する必要があります。
固有名詞を伏せても安心とは限りません。取引日・金額・業種・所在地といった情報の組み合わせによって、法人名を出さなくても対象が特定できてしまう場合があります。個人情報保護委員会も2023年6月、生成AIサービスの利用にあたり入力情報の取り扱いに注意するよう呼びかけており、利用規約を確認したうえで入力することが基本になります。
対策としては、入力前に固有名詞を仮名や記号に置き換える、契約プランの学習利用・保存期間・アクセス権限・委託先の範囲を確認する、事務所として入力してよい情報の範囲を明文化するといった方法があります。実際に辻・本郷税理士法人は2025年9月、生成AI利活用ガイドラインを公表し、顧客の機密情報を暗号化・匿名化して扱う方針を示しています。同法人はあわせて、生成AIの出力について内容の正確性や完全性を保証するものではないと明記し、税理士・会計士による確認を経たうえで活用する姿勢を打ち出しました。事務所ごとにガイドラインを整備する際の参考になる考え方です。
リスク2 誤情報の見落とし
生成AIは、税制改正前の古い情報や事実と異なる内容を、確信ありげな文章で示すことがあります。この誤情報をハルシネーションと呼びます。税務書類や税務相談の下書きに紛れ込むと、確認の目が甘い場合にそのまま顧客対応に使われてしまう恐れがあります。
対策は、AIの出力を最終回答としてそのまま使わない運用を徹底することです。特に税制改正が絡む論点では、AIが参照した情報が現行制度に基づくものかどうかを、条文や国税庁の公表資料で突き合わせる工程を挟みます。確認する情報源にも優先順位があり、国税庁や政府の公表資料といった一次情報を最初に確認し、次に専門誌や税務判例、最後にツール提供元の解説記事という順に位置づけると、AIのもっともらしい誤りに引きずられにくくなります。
リスク3 判断責任のあいまい化
AIに下書きを作らせる作業が定着すると、最終判断もAIに委ねてよいという誤解が生じやすくなります。しかし税務代理・税務書類の作成・税務相談の最終責任は、AIの提案を採用したかどうかにかかわらず税理士本人にあります。
対策として、AIが関与した業務であることを社内の記録に残し、誰がいつ最終確認を行ったかを追跡できる体制を整えておく事務所もあります。AIを使ったという理由で確認工程を省略しない、という原則を事務所全体で共有することが土台になります。
この3つのリスクに共通するのは、AIそのものの性能ではなく、事務所側の運用ルールが追いついていない点です。ツールを選ぶ前に、入力ルールと確認体制を先に決めておくと導入後の手戻りを減らせます。
生成AIツールの選び方
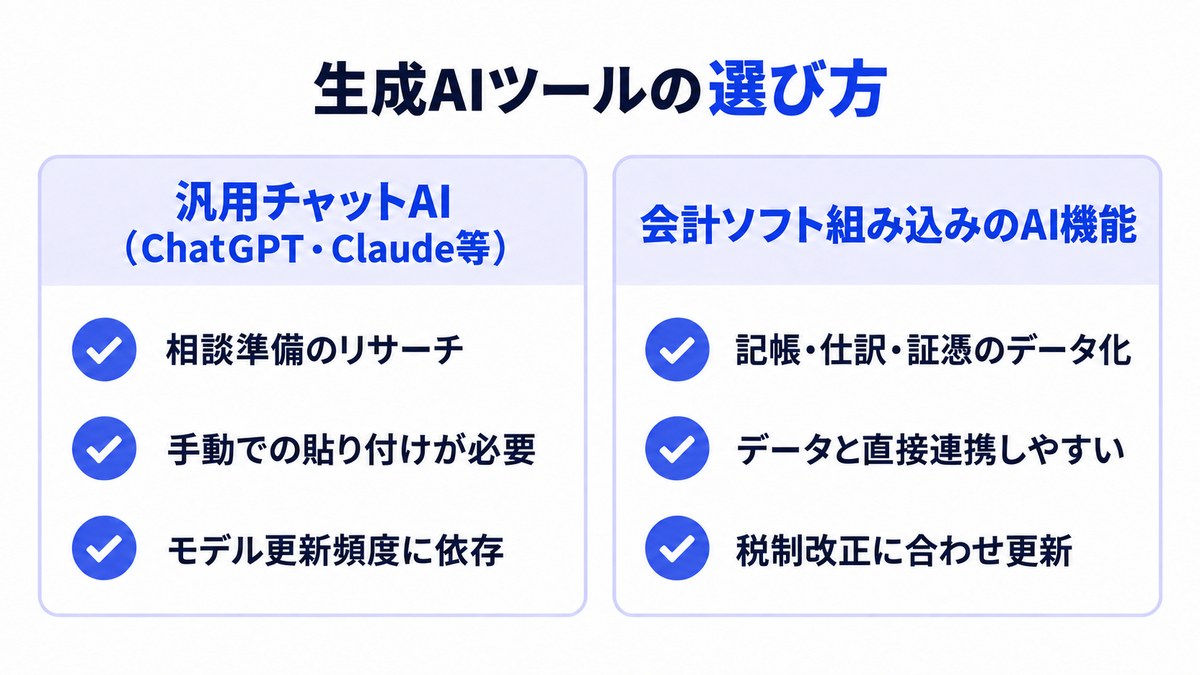
税理士事務所が生成AIツールを選ぶ際は、セキュリティ、既存の会計ソフトとの連携、税務知識の更新頻度という3つの視点で比較すると判断しやすくなります。汎用のチャットAIと会計ソフトに組み込まれたAI機能では、向いている用途が異なります。
| 比較の視点 | 汎用チャットAI(ChatGPT・Claude等) | 会計ソフト組み込みのAI機能 |
| 得意な用途 | 相談準備のリサーチ、文書のたたき台作成 | 記帳・仕訳・証憑のデータ化 |
| 会計データとの連携 | 手動での貼り付けが必要な場合が多い | ソフト内のデータと直接連携しやすい |
| 税務知識の更新 | 提供元のモデル更新頻度に依存する | ソフト提供元が税制改正に合わせて更新 |
| 入力データの学習利用 | プラン・契約条件により異なる | ソフト提供元の規約による |
| 権限管理・利用ログ | プランによって範囲が異なる | 会計ソフトの権限設定を引き継げる場合がある |
汎用チャットAIは相談準備や文書作成のように、事務所ごとに使い方の幅がある場面に向いています。一方、記帳や証憑処理のように既存の会計データと密接に関わる作業は、使っている会計ソフトに組み込まれたAI機能のほうが連携の手間が少なく済みます。どちらか一方に絞る必要はなく、場面によって使い分けるのが実務的な選び方です。契約前には、入力データの学習利用の有無、保存期間、誰がどこまで閲覧できるかという権限管理、利用ログが残るかどうかも確認しておくと、リスク1で挙げた情報管理の対策と両立させやすくなります。
特定の製品名を挙げて優劣を判断するより、まず事務所内でどの場面にAIを使うかを決め、その場面に合った種類のツールから検討するほうが遠回りになりません。同じ生成AIでも、契約プランによって入力データの扱いが異なる場合があるため、契約前に利用規約とプランごとの違いを確認する工程は省略しないようにします。
事務所にAI活用を定着させる3つの導入ステップ
事務所にAI活用を定着させるには、独占業務から距離のある作業で小さく試し、入力ルールを明文化し、確認できる人を育てるという3つの段階を順番に踏むことが有効です。いきなり税務相談の場面から始めると、リスクの評価が追いつきません。
ステップ1 独占業務から遠い業務で小さく試す
最初の一歩は、所内の議事録整理やマニュアル検索など、顧客対応を直接伴わない業務でAIの使い勝手を確かめることです。ここでAIの出力にどの程度の誤りが混ざるか、どこを人が直すことになるかを体感してから、記帳や相談準備といった顧客に関わる場面に広げます。対象業務は1つに絞り込み、複数の業務に同時に手を広げないことが、最初の段階では特に大切です。
ステップ2 入力してよい情報の範囲をルール化する
次に、どの情報をAIに入力してよいか、どの情報は入力しないかを事務所内で明文化します。顧客の氏名や法人名を仮名に置き換えるルール、無料版と有料版で扱える情報の違いなど、リスク1で挙げた対策を運用ルールとして固定する段階です。ルールは文書に残し、口頭の申し送りだけで済ませないようにします。契約プランの変更やスタッフの入れ替わりがあっても、同じ基準で運用を続けられるようにするためです。
ステップ3 出力を確認できる人を育てる
最後に、AIの出力が現行の税制に基づいているかを見抜ける人を事務所内に育てます。AIを導入しただけで確認体制が伴わなければ、リスク2・リスク3で挙げた問題は解消されないままです。特定の担当者だけがAIの出力を確認できる状態では、その担当者が不在のときに確認が形骸化します。複数人が同じ基準で確認できるよう、確認のポイントを言語化して共有しておくことが土台になります。
3つのステップを進める際は、対象業務ごとに、導入前の所要時間と誤りの発生状況、導入後の所要時間と確認にかかった時間をあわせて記録しておくと、効果を測りやすくなります。確認の負荷がかえって増えている、誤りが減らないといった状況が続く場合に、その業務でのAI活用をいったん止める基準もあわせて決めておくと、無理に使い続けて事故につながる事態を避けられます。
malnaでも、AI活用を社内に定着させる際は似た課題に直面してきました。税理士業務そのものではなく自社の一般的な業務での事例ですが、給与や営業情報の集計業務にAIエージェントを取り入れ、丸3日かかっていた作業を10分程度まで短縮した実績があります。業務の中身は異なっても、小さな範囲で試し、確認する人を配置してから広げるという進め方は共通しています。
事務所の中でAI活用の進め方を一緒に整理したい場合は、お問い合わせからご相談ください。業務の棚卸しから、どの範囲をAIに任せるかの設計まで対応しています。
参考:成果報酬型AIエージェント構築支援(malna株式会社)
よくある質問
税理士業務へのAI活用について、実務でよく挙がる質問をまとめました。独占業務との線引きや情報管理に関わる疑問が中心です。
AIに税務相談の回答をそのまま任せてよいですか
任せられません。税務相談は税理士の独占業務であり、AIが整理した論点や条文情報を材料にすることはできても、顧客への回答内容を決定し責任を負うのは税理士本人です。AIの出力は税理士が確認したうえで回答してください。
税理士資格がないスタッフがAIを使って申告書を作成してもよいですか
税理士の監督のもとで、たたき台を作成する補助作業であれば可能です。ただし、最終的に申告書として提出できる状態に仕上げ、内容を確認して顧客に提供する判断は税理士が行う必要があります。無資格のスタッフとAIだけで確認を経ずに完結させると、税務書類の作成という独占業務の扱いが不明確になります。
顧客情報をAIに入力しても問題ありませんか
氏名や法人名、マイナンバーなどをそのまま入力するのは避けるべきです。仮名や記号に置き換える、法人向けプランでオプトアウト設定を確認するなど、入力前の処理を事務所のルールとして定めておく必要があります。
小規模な事務所でもAI活用は始められますか
始められます。記帳の証憑処理や所内の議事録整理など、独占業務から距離のある業務から着手すれば、専門部署がなくても取り組めます。まず1つの業務を選び、確認する人を決めてから広げる進め方が実務的です。
AI活用を進めると税理士の仕事は減っていきますか
記帳や証憑処理といった定型業務にかかる時間は減る可能性がありますが、税務代理・税務書類の作成・税務相談という独占業務そのものはAIに置き換わりません。定型業務で浮いた時間を、相談対応や個別事情を踏まえた判断業務に振り向けられるかどうかが、事務所ごとの分かれ目になります。
まとめ
税理士業務のAI活用は、税務代理・税務書類の作成・税務相談という3つの独占業務との境界を踏まえて設計すると、効率化とリスク管理を両立させやすくなります。AIが担えるのは情報整理と下書きの作成までで、最終判断と責任は税理士に残ります。
記帳の証憑処理から始め、入力してよい情報の範囲をルール化し、出力を確認できる人を育てるという順番で進めれば、独占業務に踏み込む前に運用の土台を整えられます。焦って税務相談の場面から着手する必要はありません。
事務所の規模にかかわらず、最初に決めるべきは「どの業務から始めるか」であり、「どのツールを使うか」ではありません。ツール選びは、対象業務が決まったあとに続く工程です。この順番を逆にしてしまうと、導入したツールに業務のほうを無理に合わせることになり、かえって確認作業が増えてしまいます。
自社の事務所でどの業務から着手すべきか整理したい場合は、お問い合わせからご相談ください。業務の棚卸しから、AIに任せる範囲の設計、社内ルールづくりまで一緒に進められます。
AIを使える人材が社内にいない場合
任せてよい範囲と任せられない範囲の整理はついた。でも、それを事務所の運用ルールに落とし込んで回す人が社内にいない。
線引きがわかっても、入力ルールを作り、出力を確認する体制を実際に組む作業は誰かが着手しなければ進まないのではないでしょうか。malnaでは、AI活用の実務経験を持つ人材をご紹介するAIタレント名鑑を運営しています。採用ではなく業務委託として、週1日から相談いただけます。
執筆者情報
- writer malnaブログ編集部 webマーケター / データアナリスト
- Facebook・InstagramをはじめとするSNS広告からSEO対策など、マーケティングに関する様々な情報を発信しています。



関連記事タグをクリックでカテゴリページを開きます

- malnaのマーケティングについて
-
弊社ではメディアやSNSなど総合的な支援が可能です。
媒体ごとに違うパートナーが入ることもなくスピーディな意思決定が可能です。
ご不明点や不安な点等ございましたらお気軽にお問い合わせください。 - サービス資料はこちら 詳しく見る